The Simple Path to Wealth in Punjabi: ਪੈਸਾ ਬਣਾਉਣ ਦਾ ਸਾਦਾ ਰਾਹ
ਅੱਜ ਦਾ ਬਲੋਗ The Simple Path to Wealth in Punjabi ਤੇ ਹੈ । ਮੰਨ ਲਓ ਦੋ ਦੋਸਤ ਹਨ, ਗੁਰਪ੍ਰੀਤ ਤੇ ਹਰਜੀਤ । ਦੋਵੇਂ ਇੱਕੋ ਦਫ਼ਤਰ ਵਿੱਚ ਕੰਮ ਕਰਦੇ ਹਨ ਤੇ ਤਨਖ਼ਾਹ ਵੀ ਲਗਭਗ ਬਰਾਬਰ ਹੈ । ਗੁਰਪ੍ਰੀਤ ਹਰ ਮਹੀਨੇ ਨਵੇਂ ਸ਼ੇਅਰਾਂ ਦੀਆਂ ਟਿਪਸ ਲੱਭਦਾ ਰਹਿੰਦਾ ਹੈ ਤੇ ਕਦੇ ਇੱਥੇ, ਕਦੇ ਉੱਥੇ ਪੈਸਾ ਲਾਉਂਦਾ-ਕੱਢਦਾ ਹੈ ।
ਹਰਜੀਤ ਤਨਖ਼ਾਹ ਆਉਂਦੇ ਹੀ ਇੱਕ ਸਸਤੇ ਇੰਡੈਕਸ ਫੰਡ ਵਿੱਚ ਤੈਅ ਰਕਮ ਪਾ ਦਿੰਦਾ ਹੈ ਤੇ ਫਿਰ ਉਸ ਬਾਰੇ ਸੋਚਣਾ ਛੱਡ ਦਿੰਦਾ ਹੈ । ਇਹ ਕਹਾਣੀ ਕਾਲਪਨਿਕ ਹੈ, ਪਰ ਇਹ ਉਸ ਸੋਚ ਨੂੰ ਸਮਝਾਉਂਦੀ ਹੈ ਜੋ ਜੇ.ਐੱਲ. ਕੋਲਿਨਜ਼ JL Collins ਦੀ ਕਿਤਾਬ The Simple Path to Wealth in Punjabi ਵਿੱਚ ਮਿਲਦੀ ਹੈ ।
1. ਇਹ ਕਿਤਾਬ ਕਿਸ ਨੇ ਲਿਖੀ ਤੇ ਕਿਉਂ?
The Simple Path to Wealth in Punjabi ਅਮਰੀਕੀ ਲੇਖਕ ਜੇ.ਐੱਲ. ਕੋਲਿਨਜ਼ JL Collins ਦੀ ਕਿਤਾਬ ਹੈ, ਜੋ 2016 ਵਿੱਚ ਛਪੀ । ਇਸ ਦੀ ਸ਼ੁਰੂਆਤ ਉਨ੍ਹਾਂ ਚਿੱਠੀਆਂ ਤੋਂ ਹੋਈ ਜੋ ਕੋਲਿਨਜ਼ ਨੇ ਆਪਣੀ ਧੀ ਨੂੰ ਪੈਸੇ ਬਾਰੇ ਸਮਝਾਉਣ ਲਈ ਲਿਖੀਆਂ ਸਨ । ਇਹ ਚਿੱਠੀਆਂ ਉਨ੍ਹਾਂ ਦੀ ਵੈੱਬਸਾਈਟ jlcollinsnh.com ‘ਤੇ ਵੀ ਪੜ੍ਹੀਆਂ ਜਾ ਸਕਦੀਆਂ ਹਨ ।
ਕਿਤਾਬ ਦੀ ਭਾਸ਼ਾ ਬਹੁਤ ਸਾਦੀ ਹੈ । ਕੋਲਿਨਜ਼ ਦਾ ਕਹਿਣਾ ਹੈ ਕਿ ਪੈਸੇ ਦੀ ਦੁਨੀਆ ਨੂੰ ਲੋੜ ਤੋਂ ਵੱਧ ਔਖਾ ਬਣਾ ਦਿੱਤਾ ਗਿਆ ਹੈ । ਆਮ ਬੰਦੇ ਲਈ ਕੁਝ ਗਿਣੇ-ਚੁਣੇ ਨਿਯਮ ਹੀ ਕਾਫ਼ੀ ਹਨ ।
ਇੱਕ ਗੱਲ ਪਹਿਲਾਂ ਹੀ ਸਾਫ਼ ਕਰ ਦੇਈਏ । ਇਹ ਕਿਤਾਬ ਅਮਰੀਕੀ ਬਜ਼ਾਰ ਨੂੰ ਧਿਆਨ ਵਿੱਚ ਰੱਖ ਕੇ ਲਿਖੀ ਗਈ ਹੈ । ਭਾਰਤ ਦੇ ਟੈਕਸ ਨਿਯਮ, ਮਹਿੰਗਾਈ ਤੇ ਨਿਵੇਸ਼ ਦੇ ਸਾਧਨ ਵੱਖਰੇ ਹਨ । ਇਸ ਲਈ ਅਸੀਂ ਕਿਤਾਬ ਦੇ ਵਿਚਾਰ ਵੀ ਦੇਖਾਂਗੇ ਅਤੇ ਇਹ ਵੀ ਕਿ ਇੱਕ ਭਾਰਤੀ ਪਾਠਕ ਉਨ੍ਹਾਂ ਨੂੰ ਆਪਣੇ ਹਾਲਾਤ ਅਨੁਸਾਰ ਕਿਵੇਂ ਸਮਝ ਸਕਦਾ ਹੈ ।
2. ਕਿਤਾਬ ਦੇ ਪੰਜ ਮੁੱਖ ਵਿਚਾਰ
ਪੂਰੀ ਕਿਤਾਬ ਨੂੰ ਇੱਕ ਝਲਕ ਵਿੱਚ ਦੇਖਣਾ ਹੋਵੇ ਤਾਂ ਇਹ ਪੰਜ ਗੱਲਾਂ ਯਾਦ ਰੱਖੋ:
- ਕਮਾਈ ਤੋਂ ਘੱਟ ਖ਼ਰਚ ਕਰੋ ਤੇ ਬਚੀ ਹੋਈ ਰਕਮ ਨੂੰ ਨਿਵੇਸ਼ ਕਰੋ।
- ਕਰਜ਼ੇ ਤੋਂ ਦੂਰ ਰਹੋ, ਖ਼ਾਸ ਕਰਕੇ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਵਰਗੇ ਮਹਿੰਗੇ ਕਰਜ਼ੇ ਤੋਂ।
- ਬਚਤ ਨੂੰ ਪੂਰੇ ਬਜ਼ਾਰ ਨੂੰ ਫੜਨ ਵਾਲੇ, ਘੱਟ ਖ਼ਰਚੇ ਵਾਲੇ ਇੰਡੈਕਸ ਫੰਡ ਵਿੱਚ ਲਾਓ।
- ਬਜ਼ਾਰ ਡਿੱਗੇ ਤਾਂ ਘਬਰਾ ਕੇ ਨਾ ਵੇਚੋ। ਨਿਵੇਸ਼ ਨੂੰ ਸਮਾਂ ਦਿਓ।
- ਇੰਨਾ ਪੈਸਾ ਜੋੜੋ ਕਿ ਤੁਸੀਂ ਆਪਣੀ ਮਰਜ਼ੀ ਨਾਲ ਜੀਣ ਦੇ ਯੋਗ ਹੋ ਜਾਓ।
ਹੁਣ ਇਨ੍ਹਾਂ ਨੂੰ ਇੱਕ-ਇੱਕ ਕਰਕੇ ਖੋਲ੍ਹਦੇ ਹਾਂ।
3. ਪਹਿਲੀ ਨੀਂਹ: ਖ਼ਰਚ ਘੱਟ, ਬਚਤ ਵੱਧ
ਨਿਵੇਸ਼ ਦੀ ਗੱਲ ਉਦੋਂ ਹੀ ਬਣਦੀ ਹੈ ਜਦੋਂ ਨਿਵੇਸ਼ ਕਰਨ ਲਈ ਕੁਝ ਬਚਿਆ ਹੋਵੇ । ਜੇ ਹਰ ਮਹੀਨੇ ਪੂਰੀ ਤਨਖ਼ਾਹ ਖ਼ਰਚ ਹੋ ਜਾਂਦੀ ਹੈ, ਤਾਂ ਦੁਨੀਆ ਦਾ ਸਭ ਤੋਂ ਵਧੀਆ ਫੰਡ ਵੀ ਮਦਦ ਨਹੀਂ ਕਰ ਸਕਦਾ ।
ਕੋਲਿਨਜ਼ ਦਾ ਸੁਝਾਅ ਸਿੱਧਾ ਹੈ: ਆਪਣੀ ਆਮਦਨ ਤੋਂ ਘੱਟ ਵਿੱਚ ਗੁਜ਼ਾਰਾ ਕਰੋ । ਇਸ ਦਾ ਮਤਲਬ ਇਹ ਨਹੀਂ ਕਿ ਜ਼ਿੰਦਗੀ ਦਾ ਹਰ ਸ਼ੌਕ ਛੱਡ ਦਿੱਤਾ ਜਾਵੇ । ਮਤਲਬ ਇਹ ਹੈ ਕਿ ਤੁਹਾਨੂੰ ਪਤਾ ਹੋਵੇ ਕਿ ਪੈਸਾ ਕਿੱਥੇ ਜਾ ਰਿਹਾ ਹੈ ।
ਇੱਕ ਆਸਾਨ ਆਦਤ ਹੈ: ਤਨਖ਼ਾਹ ਆਉਂਦੇ ਹੀ ਸਭ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੀ ਬਚਤ ਵਾਲੇ ਖਾਤੇ ਜਾਂ ਫੰਡ ਵਿੱਚ ਰਕਮ ਭੇਜ ਦਿਓ । ਖ਼ਰਚ ਬਾਅਦ ਵਿੱਚ ਬਚੇ ਹੋਏ ਪੈਸਿਆਂ ਨਾਲ ਕਰੋ । ਇਸ ਨੂੰ ਅਕਸਰ “ਪਹਿਲਾਂ ਆਪਣੇ ਆਪ ਨੂੰ ਅਦਾਇਗੀ” ਕਹਿੰਦੇ ਹਨ ।
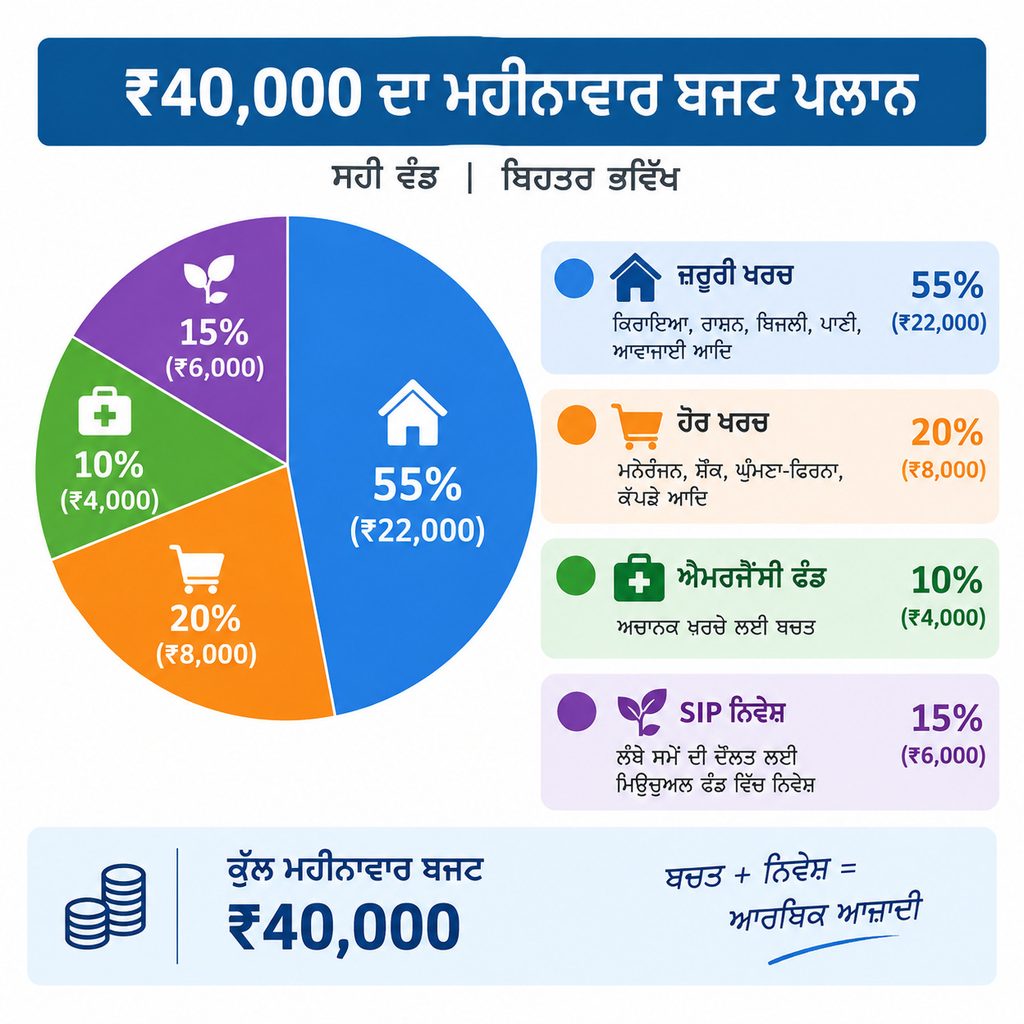
ਇਸ ਨੂੰ ਇੱਕ ਮਿਸਾਲ ਨਾਲ ਦੇਖੀਏ। ਮੰਨ ਲਓ ਕਿਸੇ ਦੀ ਮਹੀਨੇ ਦੀ ਤਨਖ਼ਾਹ ₹40,000 ਹੈ । ਇੱਕ ਸਾਦਾ ਬਜਟ ਕੁਝ ਇਸ ਤਰ੍ਹਾਂ ਦਾ ਹੋ ਸਕਦਾ ਹੈ । ਇਹ ਸਿਰਫ਼ ਨਮੂਨਾ ਹੈ, ਤੁਹਾਡੇ ਹਾਲਾਤ ਵੱਖਰੇ ਹੋ ਸਕਦੇ ਹਨ ।
| ਖ਼ਰਚ ਦੀ ਕਿਸਮ | ਮਹੀਨੇ ਦੀ ਰਕਮ | ਹਿੱਸਾ |
| ਘਰ, ਰਾਸ਼ਨ, ਬਿਜਲੀ ਤੇ ਆਉਣ-ਜਾਣ | ₹22,000 | 55% |
| ਪਰਿਵਾਰ ਤੇ ਸ਼ੌਕ ਦੇ ਖ਼ਰਚ | ₹8,000 | 20% |
| ਐਮਰਜੈਂਸੀ ਫੰਡ ਤੇ ਬੀਮਾ | ₹4,000 | 10% |
| ਇੰਡੈਕਸ ਫੰਡ ਵਿੱਚ SIP | ₹6,000 | 15% |
ਇੱਥੇ ਮਹੱਤਵਪੂਰਨ ਗੱਲ ਫ਼ੀਸਦੀ ਨਹੀਂ, ਸਗੋਂ ਇਹ ਹੈ ਕਿ ਬਚਤ ਤੇ ਨਿਵੇਸ਼ ਦਾ ਹਿੱਸਾ ਪਹਿਲਾਂ ਤੋਂ ਤੈਅ ਹੈ । ਜਿਵੇਂ-ਜਿਵੇਂ ਆਮਦਨ ਵਧੇ, ਇਸ ਹਿੱਸੇ ਨੂੰ ਵੀ ਵਧਾਉਂਦੇ ਜਾਓ, ਨਾ ਕਿ ਸਾਰਾ ਵਾਧਾ ਖ਼ਰਚਿਆਂ ਵਿੱਚ ਚਲਾ ਜਾਵੇ ।
ਕੋਲਿਨਜ਼ ਇੱਕ ਹੋਰ ਗੱਲ ਵੱਲ ਧਿਆਨ ਦਿਵਾਉਂਦੇ ਹਨ । ਖ਼ਰਚੇ ਘਟਾਉਣਾ ਤੇ ਆਮਦਨ ਵਧਾਉਣਾ, ਦੋਵੇਂ ਹੀ ਪੈਸਾ ਬਚਾਉਣ ਦੇ ਰਾਹ ਹਨ । ਨਵੇਂ ਹੁਨਰ ਸਿੱਖ ਕੇ ਆਪਣੀ ਕਮਾਈ ਵਧਾਉਣ ਦੀ ਕੋਸ਼ਿਸ਼ ਵੀ ਨਿਵੇਸ਼ ਹੀ ਹੈ, ਜਿਸ ਦਾ ਫ਼ਾਇਦਾ ਲੰਮੇ ਸਮੇਂ ਤੱਕ ਮਿਲਦਾ ਹੈ ।
4. ਕਰਜ਼ਾ: ਦੌਲਤ ਦੇ ਰਾਹ ਦਾ ਸਭ ਤੋਂ ਵੱਡਾ ਰੋੜਾ
ਕੋਲਿਨਜ਼ ਕਰਜ਼ੇ ਨੂੰ ਇੱਕ ਤਰ੍ਹਾਂ ਦੀ ਬੇੜੀ ਮੰਨਦੇ ਹਨ । ਕਰਜ਼ਾ ਹੋਵੇ ਤਾਂ ਤੁਹਾਡੀ ਕਮਾਈ ਦਾ ਇੱਕ ਹਿੱਸਾ ਪਹਿਲਾਂ ਹੀ ਕਿਸੇ ਹੋਰ ਦਾ ਹੋ ਚੁੱਕਾ ਹੁੰਦਾ ਹੈ । ਨੌਕਰੀ ਛੁੱਟਣ ਜਾਂ ਮੁਸ਼ਕਲ ਸਮੇਂ ਵਿੱਚ ਇਹ ਬੋਝ ਹੋਰ ਭਾਰਾ ਹੋ ਜਾਂਦਾ ਹੈ ।
ਭਾਰਤ ਵਿੱਚ ਕਈ ਕ੍ਰੈਡਿਟ ਕਾਰਡਾਂ ‘ਤੇ ਬਕਾਇਆ ਰਕਮ ਦਾ ਵਿਆਜ ਸਾਲਾਨਾ 36% ਜਾਂ ਇਸ ਤੋਂ ਵੱਧ ਪੈਂਦਾ ਹੈ । ਤੁਹਾਡੇ ਕਾਰਡ ਦੀ ਸਹੀ ਦਰ ਉਸ ਦੇ ਸ਼ਰਤ-ਨਾਮੇ ਵਿੱਚ ਲਿਖੀ ਹੁੰਦੀ ਹੈ, ਉਹ ਜ਼ਰੂਰ ਦੇਖੋ । ਜੇ ਕੋਈ ਨਿਵੇਸ਼ ਹਰ ਸਾਲ ਏਨਾ ਕਮਾ ਨਹੀਂ ਸਕਦਾ, ਤਾਂ ਮਹਿੰਗਾ ਕਰਜ਼ਾ ਰੱਖ ਕੇ ਨਿਵੇਸ਼ ਕਰਨ ਦਾ ਕੋਈ ਤੁਕ ਨਹੀਂ ਬਣਦਾ ।
ਘਰ ਦਾ ਕਰਜ਼ਾ ਜਾਂ ਪੜ੍ਹਾਈ ਦਾ ਕਰਜ਼ਾ ਕਈ ਪਰਿਵਾਰਾਂ ਦੀ ਅਸਲ ਲੋੜ ਹੁੰਦਾ ਹੈ । ਉੱਥੇ ਸਲਾਹ ਇਹ ਹੈ ਕਿ ਕਿਸ਼ਤ ਇੰਨੀ ਹੀ ਰੱਖੋ ਜੋ ਮਹੀਨੇ ਦੇ ਬਜਟ ਨੂੰ ਨਾ ਤੋੜੇ । ਕਰਜ਼ਾ ਲੈਣ ਤੋਂ ਪਹਿਲਾਂ ਕੁੱਲ ਵਿਆਜ ਦਾ ਹਿਸਾਬ ਲਾ ਲਓ ।
5. ਇੰਡੈਕਸ ਫੰਡ ਕੀ ਹੁੰਦਾ ਹੈ? ਮੰਡੀ ਦੀ ਟੋਕਰੀ ਵਾਲੀ ਮਿਸਾਲ
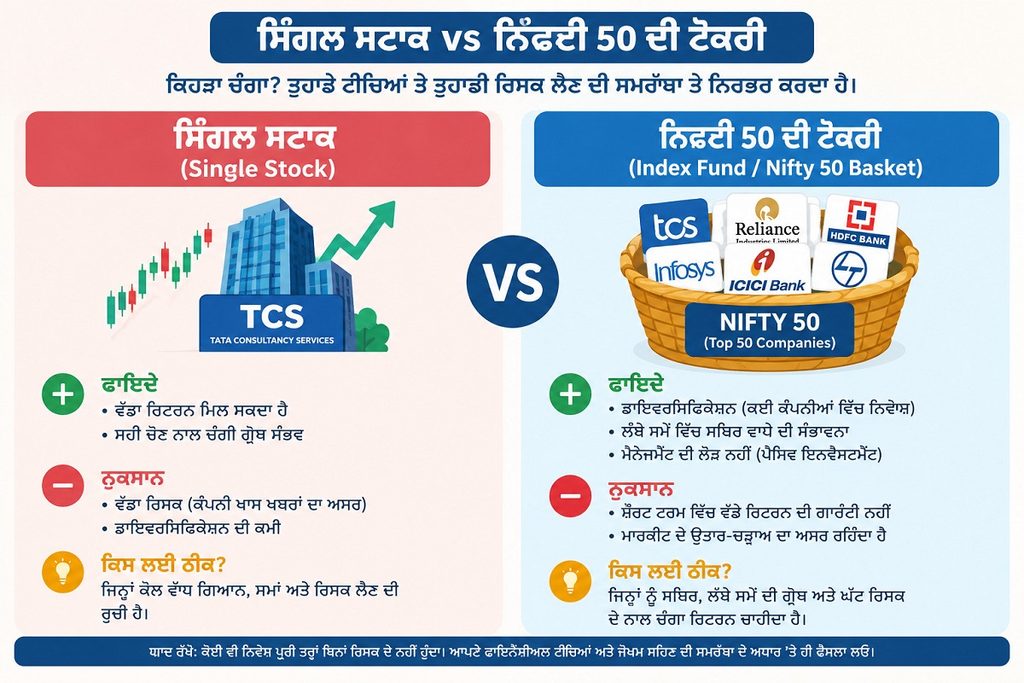
ਮੰਨ ਲਓ ਤੁਸੀਂ ਸਬਜ਼ੀ ਮੰਡੀ ਗਏ ਹੋ । ਇੱਕ ਤਰੀਕਾ ਇਹ ਹੈ ਕਿ ਤੁਸੀਂ ਇੱਕ ਹੀ ਸਬਜ਼ੀ ਦੀ ਪੂਰੀ ਬੋਰੀ ਖ਼ਰੀਦ ਲਓ । ਜੇ ਉਹ ਸਬਜ਼ੀ ਖ਼ਰਾਬ ਨਿਕਲੀ ਤਾਂ ਸਾਰਾ ਨੁਕਸਾਨ ਤੁਹਾਡਾ । ਦੂਜਾ ਤਰੀਕਾ ਹੈ ਕਿ ਹਰ ਸਬਜ਼ੀ ਥੋੜ੍ਹੀ-ਥੋੜ੍ਹੀ ਲੈ ਕੇ ਇੱਕ ਟੋਕਰੀ ਭਰ ਲਓ ।
ਇੰਡੈਕਸ ਫੰਡ ਇਸ ਦੂਜੀ ਟੋਕਰੀ ਵਰਗਾ ਹੈ । ਇਹ ਕਿਸੇ ਇੱਕ ਕੰਪਨੀ ‘ਤੇ ਦਾਅ ਨਹੀਂ ਲਾਉਂਦਾ । ਇਹ ਕਿਸੇ ਸੂਚਕ ਅੰਕ (ਇੰਡੈਕਸ) ਵਿਚਲੀਆਂ ਸਾਰੀਆਂ ਕੰਪਨੀਆਂ ਨੂੰ ਉਸੇ ਅਨੁਪਾਤ ਵਿੱਚ ਖ਼ਰੀਦ ਲੈਂਦਾ ਹੈ । ਮਿਸਾਲ ਲਈ, ਨਿਫ਼ਟੀ 50 ਵਿੱਚ ਐੱਨ.ਐੱਸ.ਈ. SIP ਦੀਆਂ 50 ਵੱਡੀਆਂ ਕੰਪਨੀਆਂ ਹਨ ।
ਇਸ ਫੰਡ ਵਿੱਚ ਕੋਈ ਮੈਨੇਜਰ ਇਹ ਨਹੀਂ ਚੁਣਦਾ ਕਿ ਕਿਹੜਾ ਸ਼ੇਅਰ ਖ਼ਰੀਦਣਾ ਹੈ । ਇਸੇ ਕਰਕੇ ਇਸ ਦਾ ਸਾਲਾਨਾ ਖ਼ਰਚਾ ਆਮ ਤੌਰ ‘ਤੇ ਹੋਰ ਫੰਡਾਂ ਨਾਲੋਂ ਘੱਟ ਹੁੰਦਾ ਹੈ । ਇਸ ਖ਼ਰਚੇ ਨੂੰ “ਖ਼ਰਚਾ ਅਨੁਪਾਤ” Expense Ratio ਕਹਿੰਦੇ ਹਨ ।
ਕੋਲਿਨਜ਼ ਇਸ ਸੋਚ ਦੇ ਹਾਮੀ ਹਨ ਕਿ ਬਹੁਤੇ ਲੋਕਾਂ ਲਈ ਸਭ ਤੋਂ ਵਧੀਆ ਸ਼ੇਅਰ ਚੁਣਨ ਦੀ ਕੋਸ਼ਿਸ਼ ਕਰਨ ਨਾਲੋਂ ਪੂਰੇ ਬਜ਼ਾਰ ਦਾ ਹਿੱਸੇਦਾਰ ਬਣਨਾ ਵੱਧ ਭਰੋਸੇਯੋਗ ਹੈ । ਕਈ ਖੋਜਾਂ ਵਿੱਚ ਵੇਖਿਆ ਗਿਆ ਹੈ ਕਿ ਲੰਮੇ ਸਮੇਂ ਵਿੱਚ ਬਹੁਤ ਸਾਰੇ ਐਕਟਿਵ ਫੰਡ ਆਪਣੇ ਇੰਡੈਕਸ ਤੋਂ ਪਿੱਛੇ ਰਹਿ ਜਾਂਦੇ ਹਨ । ਪਰ ਭਾਰਤ ਵਿੱਚ ਇਹ ਤਸਵੀਰ ਫੰਡ ਦੀ ਸ਼੍ਰੇਣੀ ਤੇ ਸਮੇਂ ਅਨੁਸਾਰ ਬਦਲਦੀ ਰਹੀ ਹੈ, ਇਸ ਲਈ ਇਸ ਨੂੰ ਪੱਥਰ ਦੀ ਲਕੀਰ ਨਾ ਸਮਝੋ ।
6. ਭਾਰਤ ਵਿੱਚ ਇਹ ਸੋਚ ਕਿਵੇਂ ਵਰਤੀਏ?
ਕੋਲਿਨਜ਼ ਆਪਣੀ ਕਿਤਾਬ ਵਿੱਚ ਅਮਰੀਕਾ ਦੇ ਇੱਕ ਖ਼ਾਸ ਇੰਡੈਕਸ ਫੰਡ ਦੀ ਮਿਸਾਲ ਦਿੰਦੇ ਹਨ । ਭਾਰਤ ਵਿੱਚ ਰਹਿਣ ਵਾਲੇ ਆਮ ਨਿਵੇਸ਼ਕ ਲਈ ਵਿਦੇਸ਼ੀ ਫੰਡਾਂ ਵਿੱਚ ਸਿੱਧਾ ਨਿਵੇਸ਼ ਕਰਨ ਦੇ ਨਿਯਮ ਵੱਖਰੇ ਤੇ ਗੁੰਝਲਦਾਰ ਹਨ । ਇਸ ਲਈ ਇੱਥੇ ਆਮ ਤੌਰ ‘ਤੇ ਭਾਰਤੀ ਇੰਡੈਕਸ ਫੰਡਾਂ ਦੀ ਗੱਲ ਕੀਤੀ ਜਾਂਦੀ ਹੈ ।
ਸ਼ੁਰੂ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਇਹ ਗੱਲਾਂ ਜ਼ਰੂਰ ਦੇਖੋ:
- ਕੇ.ਵਾਈ.ਸੀ. ਪੂਰੀ ਕਰੋ ਤੇ ਸਿਰਫ਼ ਸੇਬੀ SEBI ਕੋਲ ਰਜਿਸਟਰਡ ਫੰਡ ਕੰਪਨੀ ਜਾਂ ਪਲੈਟਫਾਰਮ ਰਾਹੀਂ ਨਿਵੇਸ਼ ਕਰੋ।
- ਫੰਡ ਦਾ ਖ਼ਰਚਾ ਅਨੁਪਾਤ ਤੇ ਉਸ ਦੀ “ਟਰੈਕਿੰਗ ਐਰਰ” ਦੇਖੋ। ਟਰੈਕਿੰਗ ਐਰਰ ਦੱਸਦੀ ਹੈ ਕਿ ਫੰਡ ਆਪਣੇ ਇੰਡੈਕਸ ਤੋਂ ਕਿੰਨਾ ਹਟ ਕੇ ਚੱਲਦਾ ਹੈ।
- “ਡਾਇਰੈਕਟ ਪਲਾਨ” ਤੇ “ਰੈਗੂਲਰ ਪਲਾਨ” ਦਾ ਫ਼ਰਕ ਸਮਝੋ। ਡਾਇਰੈਕਟ ਪਲਾਨ ਵਿੱਚ ਕਮਿਸ਼ਨ ਨਹੀਂ ਹੁੰਦਾ, ਇਸ ਲਈ ਖ਼ਰਚਾ ਘੱਟ ਹੁੰਦਾ ਹੈ।
- ਫੰਡ ਦੇ ਅਧਿਕਾਰਤ ਅੰਕੜੇ ਏ.ਐੱਮ. ਐਂਫ, ਆਈ AMFI ਦੀ ਵੈੱਬਸਾਈਟ ਤੋਂ ਜਾਂਚੋ ।
7. ਹਰ ਮਹੀਨੇ ਥੋੜ੍ਹਾ-ਥੋੜ੍ਹਾ: SIP ਦੀ ਤਾਕਤ
ਕੋਲਿਨਜ਼ ਇਹ ਨਹੀਂ ਕਹਿੰਦੇ ਕਿ ਇੱਕ ਵਾਰ ਵਿੱਚ ਵੱਡੀ ਰਕਮ ਲਾਓ । ਕਿਤਾਬ ਦਾ ਅਸਲ ਜ਼ੋਰ ਇਸ ‘ਤੇ ਹੈ ਕਿ ਤੁਸੀਂ ਸਾਲਾਂ ਤੱਕ ਲਗਾਤਾਰ ਨਿਵੇਸ਼ ਕਰਦੇ ਰਹੋ । ਭਾਰਤ ਵਿੱਚ ਇਸ ਲਈ SIP ਇੱਕ ਆਮ ਤਰੀਕਾ ਹੈ, ਜਿਸ ਵਿੱਚ ਹਰ ਮਹੀਨੇ ਇੱਕ ਤੈਅ ਰਕਮ ਆਪਣੇ-ਆਪ ਫੰਡ ਵਿੱਚ ਚਲੀ ਜਾਂਦੀ ਹੈ ।
ਹੇਠਲੇ ਟੇਬਲ ਵਿੱਚ ਇੱਕ ਮਿਸਾਲ ਹੈ। ਮੰਨ ਲਓ ਕੋਈ ਵਿਅਕਤੀ ਹਰ ਮਹੀਨੇ ₹10,000 ਦੀ SIP ਕਰਦਾ ਹੈ ਅਤੇ ਔਸਤਨ 12% ਸਾਲਾਨਾ ਰਿਟਰਨ ਮਿਲਦਾ ਹੈ ।
| ਸਮਾਂ | ਕੁੱਲ ਜਮ੍ਹਾਂ ਰਕਮ | ਅੰਦਾਜ਼ਨ ਕੀਮਤ (12% ਮੰਨ ਕੇ) |
| 10 ਸਾਲ | ₹12,00,000 | ਲਗਭਗ ₹23.2 ਲੱਖ |
| 20 ਸਾਲ | ₹24,00,000 | ਲਗਭਗ ₹1 ਕਰੋੜ |
| 30 ਸਾਲ | ₹36,00,000 | ਲਗਭਗ ₹3.53 ਕਰੋੜ |
ਟੇਬਲ: ₹10,000 ਮਾਸਿਕ SIP ਦੀ ਮਿਸਾਲ। 12% ਸਿਰਫ਼ ਇੱਕ ਮੰਨੀ ਹੋਈ ਦਰ ਹੈ । ਇਸ ਵਿੱਚ ਟੈਕਸ ਤੇ ਮਹਿੰਗਾਈ ਦਾ ਅਸਰ ਸ਼ਾਮਲ ਨਹੀਂ ਹੈ ।
ਇਸ ਟੇਬਲ ਤੋਂ ਸਮਝਣ ਵਾਲੀ ਗੱਲ ਰਕਮ ਨਹੀਂ, ਸਮੇਂ ਦਾ ਅਸਰ ਹੈ । ਪਹਿਲੇ 10 ਸਾਲਾਂ ਵਿੱਚ ਜਮ੍ਹਾਂ ਰਕਮ ਤੇ ਕੀਮਤ ਵਿੱਚ ਫ਼ਰਕ ਛੋਟਾ ਹੈ, ਪਰ ਬਾਅਦ ਦੇ ਸਾਲਾਂ ਵਿੱਚ ਇਹ ਫ਼ਰਕ ਤੇਜ਼ੀ ਨਾਲ ਵਧਦਾ ਹੈ । ਇਸ ਨੂੰ ਕੰਪਾਊਂਡਿੰਗ ਕਹਿੰਦੇ ਹਨ, ਯਾਨੀ ਕਮਾਈ ਉੱਤੇ ਵੀ ਕਮਾਈ ਹੋਣੀ ।
ਇੱਕ ਜ਼ਰੂਰੀ ਚੇਤਾਵਨੀ: ਸ਼ੇਅਰ ਬਜ਼ਾਰ ਹਰ ਸਾਲ 12% ਨਹੀਂ ਦਿੰਦਾ । ਕਿਸੇ ਸਾਲ ਰਿਟਰਨ ਇਸ ਤੋਂ ਕਾਫ਼ੀ ਵੱਧ ਹੋ ਸਕਦਾ ਹੈ ਤੇ ਕਿਸੇ ਸਾਲ ਨੁਕਸਾਨ ਵੀ ਹੋ ਸਕਦਾ ਹੈ । ਭਵਿੱਖ ਦਾ ਰਿਟਰਨ ਕੋਈ ਨਹੀਂ ਜਾਣਦਾ । ਇਹ ਟੇਬਲ ਸਿਰਫ਼ ਸੋਚ ਸਮਝਾਉਣ ਲਈ ਹੈ ।
8. ਛੋਟੇ ਖ਼ਰਚੇ, ਵੱਡਾ ਅਸਰ
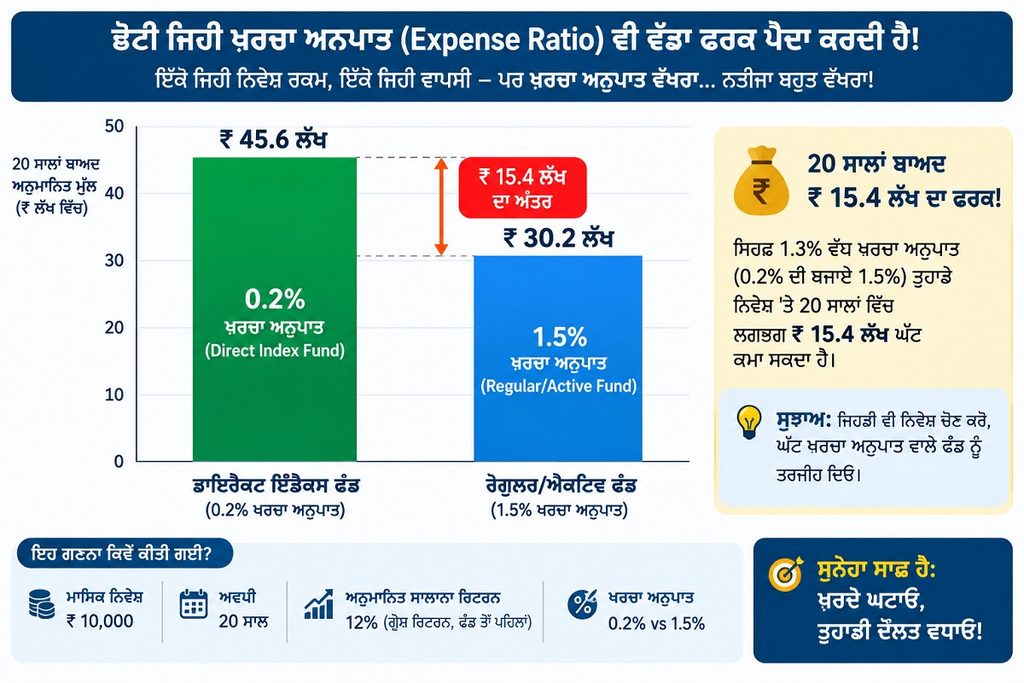
ਕੋਲਿਨਜ਼ ਵਾਰ-ਵਾਰ ਫੰਡ ਦੇ ਖ਼ਰਚੇ ‘ਤੇ ਜ਼ੋਰ ਦਿੰਦੇ ਹਨ । ਪਹਿਲੀ ਨਜ਼ਰੇ 1% ਦਾ ਫ਼ਰਕ ਬਹੁਤ ਛੋਟਾ ਲੱਗਦਾ ਹੈ । ਪਰ ਜਦੋਂ ਇਹ ਖ਼ਰਚਾ ਹਰ ਸਾਲ, 20-30 ਸਾਲ ਤੱਕ ਤੁਹਾਡੀ ਰਕਮ ਵਿੱਚੋਂ ਕੱਟਦਾ ਰਹਿੰਦਾ ਹੈ, ਤਾਂ ਫ਼ਰਕ ਵੱਡਾ ਬਣ ਜਾਂਦਾ ਹੈ ।
ਮਿਸਾਲ ਲਈ, ਮੰਨ ਲਓ ਦੋ ਫੰਡ ਹਨ। ਦੋਵੇਂ ਬਜ਼ਾਰ ਤੋਂ ਇੱਕੋ ਜਿੰਨਾ, ਯਾਨੀ 12% ਸਾਲਾਨਾ ਕਮਾਉਂਦੇ ਹਨ, ਪਰ ਖ਼ਰਚਾ ਕੱਟਣ ਤੋਂ ਬਾਅਦ ਤੁਹਾਡੇ ਹੱਥ ਘੱਟ ਆਉਂਦਾ ਹੈ ।
| ਫੰਡ | ਸਾਲਾਨਾ ਖ਼ਰਚਾ | ਖ਼ਰਚੇ ਤੋਂ ਬਾਅਦ ਰਿਟਰਨ | 20 ਸਾਲ ਬਾਅਦ ਕੀਮਤ |
| ਫੰਡ ਏ | 0.2% | 11.8% | ਲਗਭਗ ₹97.2 ਲੱਖ |
| ਫੰਡ ਬੀ | 1.5% | 10.5% | ਲਗਭਗ ₹81.8 ਲੱਖ |
| ਫ਼ਰਕ | 1.3% | 1.3% | ਲਗਭਗ ₹15.4 ਲੱਖ |
ਟੇਬਲ: ₹10,000 ਮਾਸਿਕ SIP, 20 ਸਾਲ । ਇਹ ਸਿਰਫ਼ ਖ਼ਰਚੇ ਦਾ ਅਸਰ ਦਿਖਾਉਂਦਾ ਹੈ । ਮਹਿੰਗਾ ਫੰਡ ਵੀ ਕਈ ਵਾਰ ਵੱਧ ਰਿਟਰਨ ਦੇ ਸਕਦਾ ਹੈ, ਪਰ ਉਸ ਦੀ ਕੋਈ ਗਰੰਟੀ ਨਹੀਂ ਹੁੰਦੀ ।
ਇੱਥੇ ਖ਼ਰਚਾ ਇੱਕ ਪੱਕੀ ਚੀਜ਼ ਹੈ, ਜੋ ਬਜ਼ਾਰ ਚੜ੍ਹੇ ਜਾਂ ਡਿੱਗੇ, ਕੱਟਦਾ ਹੀ ਰਹਿੰਦਾ ਹੈ । ਰਿਟਰਨ ਤੁਹਾਡੇ ਹੱਥ ਵਿੱਚ ਨਹੀਂ, ਪਰ ਖ਼ਰਚਾ ਚੁਣਨਾ ਤੁਹਾਡੇ ਹੱਥ ਵਿੱਚ ਹੈ । ਇਹੀ ਕੋਲਿਨਜ਼ ਦੀ ਸੋਚ ਦਾ ਨਿਚੋੜ ਹੈ ।
9. ਜਦੋਂ ਬਜ਼ਾਰ ਡਿੱਗੇ, ਉਦੋਂ ਕੀ ਕਰੀਏ?
ਇਹ ਸਵਾਲ ਹਰ ਨਵੇਂ ਨਿਵੇਸ਼ਕ ਦੇ ਮਨ ਵਿੱਚ ਆਉਂਦਾ ਹੈ । ਕੋਲਿਨਜ਼ ਸਾਫ਼ ਕਹਿੰਦੇ ਹਨ ਕਿ ਸ਼ੇਅਰ ਬਜ਼ਾਰ ਦਾ ਡਿੱਗਣਾ ਉਸ ਦੇ ਸੁਭਾਅ ਦਾ ਹਿੱਸਾ ਹੈ । ਜੇ ਤੁਸੀਂ ਇਹ ਉਤਾਰ-ਚੜ੍ਹਾਅ ਝੱਲ ਨਹੀਂ ਸਕਦੇ, ਤਾਂ ਸ਼ੇਅਰਾਂ ਵਿੱਚ ਓਨਾ ਪੈਸਾ ਨਾ ਲਾਓ ਜਿੰਨਾ ਤੁਹਾਡੀ ਨੀਂਦ ਉਡਾ ਦੇਵੇ ।
ਮਾਰਚ 2020 ਵਿੱਚ ਕੋਰੋਨਾ ਕਰਕੇ ਭਾਰਤੀ ਬਜ਼ਾਰ ਤੇਜ਼ੀ ਨਾਲ ਡਿੱਗਿਆ ਸੀ, ਤੇ ਬਾਅਦ ਵਿੱਚ ਸੰਭਲ ਵੀ ਗਿਆ । ਜਿਨ੍ਹਾਂ ਨੇ ਡਰ ਕੇ ਉਸ ਸਮੇਂ ਵੇਚ ਦਿੱਤਾ, ਉਨ੍ਹਾਂ ਨੇ ਨੁਕਸਾਨ ਪੱਕਾ ਕਰ ਲਿਆ । ਇਹ ਯਾਦ ਰੱਖੋ ਕਿ ਪਿਛਲਾ ਇਤਿਹਾਸ ਅੱਗੇ ਲਈ ਗਰੰਟੀ ਨਹੀਂ ਹੁੰਦਾ, ਪਰ ਇਹ ਸਿਖਾਉਂਦਾ ਜ਼ਰੂਰ ਹੈ ।
ਇਸ ਦਾ ਇੱਕ ਸਿੱਧਾ ਨਿਯਮ ਹੈ: ਜਿਹੜਾ ਪੈਸਾ ਤੁਹਾਨੂੰ ਅਗਲੇ 3 ਤੋਂ 5 ਸਾਲਾਂ ਵਿੱਚ ਚਾਹੀਦਾ ਹੈ, ਉਹ ਸ਼ੇਅਰ ਇੰਡੈਕਸ ਫੰਡ ਵਿੱਚ ਨਾ ਰੱਖੋ । ਬੱਚੇ ਦੀ ਫ਼ੀਸ, ਵਿਆਹ ਜਾਂ ਡਾਕਟਰੀ ਖ਼ਰਚਾ ਵਰਗੀਆਂ ਲੋੜਾਂ ਲਈ ਵੱਖਰਾ ਐਮਰਜੈਂਸੀ ਫੰਡ Emergency Fund ਜਾਂ ਸੁਰੱਖਿਅਤ ਸਾਧਨ ਰੱਖੋ ।
ਅਸਲ ਵਿੱਚ ਇਹ ਗੱਲ ਪੈਸੇ ਦੀ ਘੱਟ ਤੇ ਮਨ ਦੀ ਵੱਧ ਹੈ । ਬਜ਼ਾਰ ਚੜ੍ਹਦਾ ਹੈ ਤਾਂ ਲਾਲਚ ਜਾਗਦਾ ਹੈ ਕਿ ਹੋਰ ਪੈਸਾ ਲਾ ਦਿਓ । ਬਜ਼ਾਰ ਡਿੱਗਦਾ ਹੈ ਤਾਂ ਡਰ ਕਹਿੰਦਾ ਹੈ ਕਿ ਸਭ ਕੁਝ ਵੇਚ ਦਿਓ । ਦੋਵੇਂ ਹੀ ਹਾਲਤਾਂ ਵਿੱਚ ਇੱਕ ਪਹਿਲਾਂ ਲਿਖੀ ਹੋਈ ਯੋਜਨਾ ਤੁਹਾਡੀ ਮਦਦ ਕਰਦੀ ਹੈ ।
ਇੱਕ ਆਸਾਨ ਤਰੀਕਾ ਇਹ ਹੈ ਕਿ ਨਿਵੇਸ਼ ਸ਼ੁਰੂ ਕਰਨ ਵੇਲੇ ਹੀ ਇੱਕ ਕਾਗਜ਼ ‘ਤੇ ਲਿਖ ਲਓ ਕਿ ਤੁਸੀਂ ਕਿਸ ਮਕਸਦ ਲਈ ਪੈਸਾ ਲਾ ਰਹੇ ਹੋ, ਕਿੰਨੇ ਸਾਲਾਂ ਲਈ ਲਾ ਰਹੇ ਹੋ, ਅਤੇ ਬਜ਼ਾਰ ਡਿੱਗਣ ‘ਤੇ ਤੁਸੀਂ ਕੀ ਕਰੋਗੇ । ਜਦੋਂ ਡਰ ਲੱਗੇ, ਉਹ ਕਾਗਜ਼ ਦੁਬਾਰਾ ਪੜ੍ਹੋ ।
10. ਸ਼ੇਅਰ ਤੇ ਬਾਂਡ: ਉਮਰ ਨਾਲ ਹਿੱਸੇ ਬਦਲਣੇ
ਕੋਲਿਨਜ਼ ਦੀ ਸੋਚ ਮੁਤਾਬਕ, ਜਦੋਂ ਤੁਸੀਂ ਜਵਾਨ ਹੋ ਅਤੇ ਲੰਮਾ ਸਮਾਂ ਤੁਹਾਡੇ ਕੋਲ ਹੈ, ਤਾਂ ਨਿਵੇਸ਼ ਦਾ ਵੱਡਾ ਹਿੱਸਾ ਸ਼ੇਅਰ ਇੰਡੈਕਸ ਵਿੱਚ ਹੋ ਸਕਦਾ ਹੈ । ਜਦੋਂ ਤੁਸੀਂ ਆਰਥਿਕ ਆਜ਼ਾਦੀ ਦੇ ਨੇੜੇ ਪਹੁੰਚਦੇ ਹੋ, ਤਾਂ ਕੁਝ ਹਿੱਸਾ ਬਾਂਡ ਫੰਡ ਵਰਗੇ ਘੱਟ ਉਤਾਰ-ਚੜ੍ਹਾਅ ਵਾਲੇ ਸਾਧਨ ਵਿੱਚ ਪਾਉਣਾ ਸਮਝਦਾਰੀ ਹੈ ।
ਭਾਰਤ ਵਿੱਚ ਇਸ ਦੀ ਥਾਂ ਡੈੱਟ ਫੰਡ, ਪੀ.ਪੀ.ਐੱਫ਼. ਜਾਂ ਹੋਰ ਸਥਿਰ ਆਮਦਨ ਵਾਲੇ ਸਾਧਨ ਵਰਤੇ ਜਾਂਦੇ ਹਨ । ਹਰ ਸਾਧਨ ਦੇ ਆਪਣੇ ਨਿਯਮ, ਟੈਕਸ ਤੇ ਜੋਖ਼ਮ ਹਨ । ਇਸ ਲਈ ਆਪਣੀ ਉਮਰ, ਆਮਦਨ ਤੇ ਜ਼ਿੰਮੇਵਾਰੀਆਂ ਅਨੁਸਾਰ ਹਿੱਸਾ ਤੈਅ ਕਰੋ ਅਤੇ ਲੋੜ ਹੋਵੇ ਤਾਂ ਸੇਬੀ ਰਜਿਸਟਰਡ ਸਲਾਹਕਾਰ ਨਾਲ ਗੱਲ ਕਰੋ ।
11. ਇਸ ਕਿਤਾਬ ਦੀਆਂ ਸੀਮਾਵਾਂ
ਕੋਈ ਵੀ ਕਿਤਾਬ ਹਰ ਕਿਸੇ ਲਈ ਪੂਰੀ ਨਹੀਂ ਹੁੰਦੀ । ਇਸ ਕਿਤਾਬ ਬਾਰੇ ਇਹ ਗੱਲਾਂ ਧਿਆਨ ਵਿੱਚ ਰੱਖੋ ।
ਪਹਿਲੀ, ਇਹ ਅਮਰੀਕੀ ਨਿਯਮਾਂ ਤੇ ਅਮਰੀਕੀ ਬਜ਼ਾਰ ਦੇ ਇਤਿਹਾਸ ‘ਤੇ ਅਧਾਰਿਤ ਹੈ । ਉੱਥੋਂ ਦੇ ਰਿਟਰਨ ਦੇ ਅੰਕੜੇ ਸਿੱਧੇ ਭਾਰਤ ‘ਤੇ ਲਾਗੂ ਨਹੀਂ ਹੁੰਦੇ ।
ਦੂਜੀ, ਕਿਤਾਬ ਦਾ ਮੁੱਖ ਫ਼ੋਕਸ ਨਿਵੇਸ਼ ‘ਤੇ ਹੈ । ਪਰ ਇੱਕ ਪੂਰੀ ਵਿੱਤੀ ਯੋਜਨਾ ਵਿੱਚ ਸਿਹਤ ਬੀਮਾ, ਟਰਮ ਬੀਮਾ, ਐਮਰਜੈਂਸੀ ਫੰਡ ਤੇ ਟੈਕਸ ਦੀ ਸਮਝ ਵੀ ਸ਼ਾਮਲ ਹੋਣੀ ਚਾਹੀਦੀ ਹੈ । ਇਹ ਹਿੱਸੇ ਤੁਹਾਨੂੰ ਆਪਣੀ ਹਾਲਤ ਅਨੁਸਾਰ ਖ਼ੁਦ ਜੋੜਨੇ ਪੈਣਗੇ ।
ਤੀਜੀ, ਇੰਡੈਕਸ ਫੰਡ ਵੀ ਜੋਖ਼ਮ ਤੋਂ ਮੁਕਤ ਨਹੀਂ ਹੈ । ਇਹ ਪੂਰੇ ਬਜ਼ਾਰ ਦੇ ਨਾਲ ਹੀ ਉੱਪਰ-ਥੱਲੇ ਹੁੰਦਾ ਹੈ। ਇਹ ਸਿਰਫ਼ ਇੱਕ ਸ਼ੇਅਰ ਦੇ ਡੁੱਬਣ ਦੇ ਜੋਖ਼ਮ ਨੂੰ ਘਟਾਉਂਦਾ ਹੈ, ਪੂਰੇ ਬਜ਼ਾਰ ਦੇ ਡਿੱਗਣ ਨੂੰ ਨਹੀਂ ਰੋਕਦਾ ।
12. ਅੱਜ ਤੋਂ ਸ਼ੁਰੂ ਕਰਨ ਲਈ ਛੇ ਕਦਮ
- ਆਪਣੇ ਪਿਛਲੇ ਤਿੰਨ ਮਹੀਨਿਆਂ ਦੇ ਖ਼ਰਚ ਲਿਖੋ ਤੇ ਦੇਖੋ ਕਿ ਹਰ ਮਹੀਨੇ ਕਿੰਨਾ ਬਚ ਸਕਦਾ ਹੈ।
- ਮਹਿੰਗੇ ਕਰਜ਼ੇ, ਜਿਵੇਂ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦਾ ਬਕਾਇਆ, ਪਹਿਲਾਂ ਮੁਕਾਓ।
- 3 ਤੋਂ 6 ਮਹੀਨਿਆਂ ਦੇ ਖ਼ਰਚ ਜਿੰਨਾ ਐਮਰਜੈਂਸੀ ਫੰਡ ਵੱਖਰਾ ਬਣਾਓ।
- ਸਿਹਤ ਬੀਮਾ ਅਤੇ ਜੇ ਪਰਿਵਾਰ ਤੁਹਾਡੀ ਕਮਾਈ ‘ਤੇ ਨਿਰਭਰ ਹੈ ਤਾਂ ਟਰਮ ਬੀਮਾ ਲਓ।
- ਸੇਬੀ ਰਜਿਸਟਰਡ ਫੰਡ ਕੰਪਨੀ ਦਾ ਘੱਟ ਖ਼ਰਚੇ ਵਾਲਾ ਇੰਡੈਕਸ ਫੰਡ ਚੁਣੋ ਤੇ ਛੋਟੀ SIP ਸ਼ੁਰੂ ਕਰੋ। ₹500 ਜਾਂ ₹1,000 ਨਾਲ ਵੀ ਸ਼ੁਰੂਆਤ ਹੋ ਸਕਦੀ ਹੈ।
- ਸਾਲ ਵਿੱਚ ਇੱਕ ਵਾਰ ਆਪਣੀ ਯੋਜਨਾ ਦੇਖੋ ਤੇ ਆਮਦਨ ਵਧਣ ‘ਤੇ SIP ਦੀ ਰਕਮ ਵਧਾਓ। ਰੋਜ਼ ਪੋਰਟਫੋਲੀਓ ਦੇਖਣ ਦੀ ਲੋੜ ਨਹੀਂ।
13. ਆਖ਼ਰੀ ਗੱਲ
The Simple Path to Wealth in Punjabi ਕੋਈ ਜਾਦੂ ਦੀ ਛੜੀ ਨਹੀਂ ਦਿੰਦੀ । ਇਹ ਇੱਕ ਸਾਦਾ ਨਕਸ਼ਾ ਦਿੰਦੀ ਹੈ: ਘੱਟ ਖ਼ਰਚ ਕਰੋ, ਕਰਜ਼ੇ ਤੋਂ ਬਚੋ, ਘੱਟ ਖ਼ਰਚੇ ਵਾਲੇ ਇੰਡੈਕਸ ਫੰਡ ਵਿੱਚ ਨਿਯਮਤ ਨਿਵੇਸ਼ ਕਰੋ ਅਤੇ ਸਬਰ ਰੱਖੋ ।
ਇਹ ਰਾਹ ਸਾਦਾ ਹੈ, ਪਰ ਸੌਖਾ ਨਹੀਂ, ਕਿਉਂਕਿ ਇਸ ਵਿੱਚ ਸਭ ਤੋਂ ਔਖਾ ਕੰਮ ਆਪਣੇ ਡਰ ਤੇ ਲਾਲਚ ‘ਤੇ ਕਾਬੂ ਰੱਖਣਾ ਹੈ । ਆਪਣੇ ਹਾਲਾਤ ਅਨੁਸਾਰ ਛੋਟੀ ਸ਼ੁਰੂਆਤ ਕਰੋ, ਸਿੱਖਦੇ ਰਹੋ ਤੇ ਹਰ ਫ਼ੈਸਲਾ ਸੋਚ-ਸਮਝ ਕੇ ਲਓ। ਤੁਹਾਡੇ ਮਨ ਵਿੱਚ ਇਸ ਵਿਸ਼ੇ ਬਾਰੇ ਕੋਈ ਸਵਾਲ ਹੈ? ਹੇਠਾਂ ਕਮੈਂਟ ਵਿੱਚ ਲਿਖੋ, ਅਸੀਂ ਜਵਾਬ ਦੇਣ ਦੀ ਕੋਸ਼ਿਸ਼ ਕਰਾਂਗੇ ।
14. Disclaimer ਡਿਸਕਲੇਮਰ
ਇਹ ਲੇਖ ਸਿਰਫ਼ ਸਿੱਖਿਆ ਤੇ ਜਾਣਕਾਰੀ ਲਈ ਹੈ । ਇਹ ਕਿਸੇ ਸ਼ੇਅਰ, ਫੰਡ ਜਾਂ ਸਕੀਮ ਨੂੰ ਖ਼ਰੀਦਣ ਜਾਂ ਵੇਚਣ ਦੀ ਸਿਫ਼ਾਰਸ਼ ਨਹੀਂ ਹੈ । ਨਿਵੇਸ਼ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਸਕੀਮ ਨਾਲ ਸਬੰਧਤ ਸਾਰੇ ਦਸਤਾਵੇਜ਼ ਧਿਆਨ ਨਾਲ ਪੜ੍ਹੋ ਅਤੇ ਲੋੜ ਪੈਣ ‘ਤੇ ਸੇਬੀ ਰਜਿਸਟਰਡ ਨਿਵੇਸ਼ ਸਲਾਹਕਾਰ ਦੀ ਸਲਾਹ ਲਓ । ਪਿਛਲਾ ਪ੍ਰਦਰਸ਼ਨ ਭਵਿੱਖ ਦੀ ਗਰੰਟੀ ਨਹੀਂ ਹੁੰਦਾ ।
ਮੈਂ rlblogs.in ਦਾ ਸੰਸਥਾਪਕ ਹਾਂ, ਜਿਸਦਾ ਨਾਮ ਮੈਂ ਆਪਣੇ ਪਿਤਾ ਜੀ ਸ੍ਰੀ ਰੂਪ ਲਾਲ ਜੀ ਦੇ ਨਾਂ ‘ਤੇ ਰੱਖਿਆ ਹੈ । M.Sc. IT ਦੀ ਪੜ੍ਹਾਈ ਤੋਂ ਬਾਅਦ, ਮੇਰੀ ਸਭ ਤੋਂ ਵੱਡੀ ਰੁਚੀ ਪਰਸਨਲ ਫ਼ਾਈਨਾਂਸ ਅਤੇ ਮਨੀ ਮੈਨੇਜਮੈਂਟ ਵਿੱਚ ਹੈ । ਇਸ ਬਲੌਗ ਰਾਹੀਂ ਮੈਂ ਫ਼ਾਈਨਾਂਸ ਦੀ ਜਟਿਲ ਜਾਣਕਾਰੀ ਨੂੰ ਬਹੁਤ ਹੀ ਸਰਲ ਭਾਸ਼ਾ ਵਿੱਚ ਤੁਹਾਡੇ ਤੱਕ ਪਹੁੰਚਾਉਣ ਦਾ ਯਤਨ ਕਰਦਾ ਹਾਂ । ਬੇਦਾਅਵਾ (Disclaimer): ਇਸ ਵੈੱਬਸਾਈਟ ‘ਤੇ ਦਿੱਤੀ ਗਈ ਜਾਣਕਾਰੀ ਸਿਰਫ਼ ਸਿੱਖਿਆ ਅਤੇ ਜਾਣਕਾਰੀ ਦੇ ਉਦੇਸ਼ ਲਈ ਹੈ । ਮੈਂ ਕੋਈ SEBI-ਰਜਿਸਟਰਡ ਵਿੱਤੀ ਸਲਾਹਕਾਰ (Financial Advisor) ਨਹੀਂ ਹਾਂ । ਮੇਰੀ ਕਿਸੇ ਵੀ ਸਲਾਹ ਨੂੰ ਵਿੱਤੀ ਸਲਾਹ (Financial Advice) ਨਹੀਂ ਮੰਨਿਆ ਜਾਣਾ ਚਾਹੀਦਾ । ਮੈਂ ਤੁਹਾਡੇ ਕਿਸੇ ਵੀ ਮੁਨਾਫ਼ੇ ਜਾਂ ਨੁਕਸਾਨ (Profit or Loss) ਲਈ ਜ਼ਿੰਮੇਵਾਰ ਨਹੀਂ ਹੋਵਾਂਗਾ ।