Return on Equity in Punjabi ਜਦੋਂ ਵੀ ਕੋਈ ਵਿਅਕਤੀ ਸਟਾਕ ਮਾਰਕੀਟ ਵਿੱਚ ਪੈਸਾ ਲਾਉਣ ਦੀ ਸੋਚਦਾ ਹੈ, ਸਭ ਤੋਂ ਪਹਿਲਾਂ ਇਹ ਸਵਾਲ ਮਨ ਵਿੱਚ ਆਉਂਦਾ ਹੈ ਕਿ ਕਿਹੜੀ ਕੰਪਨੀ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਨਾ ਸਹੀ ਰਹੇਗਾ । ਕੰਪਨੀ ਦਾ ਨਾਮ ਵੱਡਾ ਹੋਣਾ ਜਾਂ ਸ਼ੇਅਰ ਦੀ ਕੀਮਤ ਘੱਟ ਦਿਖਣਾ ਇਸ ਗੱਲ ਦੀ ਗਾਰੰਟੀ ਨਹੀਂ ਦਿੰਦਾ ਕਿ ਉਹ ਕੰਪਨੀ ਮੁਨਾਫ਼ੇ ਵਾਲੀ ਹੈ । ਇਸੇ ਕਾਰਨ ਵਿੱਤੀ ਦੁਨੀਆ ਵਿੱਚ ਕੁਝ ਅਜਿਹੇ ਅਨੁਪਾਤ ਵਰਤੇ ਜਾਂਦੇ ਹਨ ਜੋ ਕੰਪਨੀ ਦੀ ਵਿੱਤੀ ਕਾਰਗੁਜ਼ਾਰੀ ਨੂੰ ਸਮਝਣ ਵਿੱਚ ਮਦਦ ਕਰਦੇ ਹਨ, ਤੇ ਇਹਨਾਂ ਵਿੱਚੋਂ ਮਹੱਤਵਪੂਰਨ ਅਨੁਪਾਤਾਂ ਵਿੱਚੋਂ ਇੱਕ ਹੈ Return on Equity in punjabi
ਇਸ ਲੇਖ ਵਿੱਚ ਅਸੀਂ ਇਸ ਅਨੁਪਾਤ ਨੂੰ ਸ਼ੁਰੂ ਤੋਂ ਲੈ ਕੇ ਅੰਤ ਤੱਕ, ਬਿਲਕੁਲ ਸਾਦੀ ਭਾਸ਼ਾ ਵਿੱਚ, ਉਦਾਹਰਨਾਂ ਸਮੇਤ ਸਮਝਾਂਗੇ ਤਾਂ ਜੋ ਤੁਸੀਂ ਖ਼ੁਦ ਕਿਸੇ ਵੀ ਕੰਪਨੀ ਦੀ ਸਾਲਾਨਾ ਰਿਪੋਰਟ ਵੇਖ ਕੇ ਇਹ ਸਮਝ ਸਕੋ ਕਿ ਕੰਪਨੀ ਸ਼ੇਅਰਧਾਰਕਾਂ ਦੀ ਇਕਵਿਟੀ ਨੂੰ ਕਿੰਨੀ ਕੁਸ਼ਲਤਾ ਨਾਲ ਵਰਤ ਰਹੀ ਹੈ ।
1. ਸਿੱਧੀ ਭਾਸ਼ਾ ਵਿੱਚ ਇਸ ਦਾ ਮਤਲਬ ਕੀ ਹੈ
ਸੌਖੇ ਸ਼ਬਦਾਂ ਵਿੱਚ ਸਮਝੀਏ ਤਾਂ ਇਹ ਅਨੁਪਾਤ ਦੱਸਦਾ ਹੈ ਕਿ ਕੰਪਨੀ ਦੇ ਸ਼ੇਅਰਧਾਰਕਾਂ shareholders ਵੱਲੋਂ ਲਾਈ ਗਈ ਇਕਵਿਟੀ ਦੇ ਹਰ 100 ਰੁਪਏ ‘ਤੇ ਕੰਪਨੀ ਸਾਲ ਭਰ ਵਿੱਚ ਕਿੰਨਾ ਮੁਨਾਫ਼ਾ ਕਮਾ ਰਹੀ ਹੈ । ਜੇ ਕੋਈ ਕੰਪਨੀ 20% ਦਾ ਅੰਕੜਾ ਦਿਖਾਉਂਦੀ ਹੈ ਤਾਂ ਇਸ ਦਾ ਮਤਲਬ ਹੈ ਕਿ ਸ਼ੇਅਰਧਾਰਕਾਂ ਦੀ ਇਕਵਿਟੀ ਦੇ ਹਰ 100 ਰੁਪਏ ਦੇ ਮੁਕਾਬਲੇ ਕੰਪਨੀ ਨੇ ਲਗਭਗ 20 ਰੁਪਏ ਦਾ ਸ਼ੁੱਧ ਮੁਨਾਫ਼ਾ ਕਮਾਇਆ ।
1. ਸੌਖੀ ਮਿਸਾਲ ਨਾਲ ਸਮਝੋ
ਜੇ ਤੁਸੀਂ ਬੈਂਕ ਵਿੱਚ ਪੈਸਾ ਰੱਖਦੇ ਹੋ ਤਾਂ ਬੈਂਕ ਤੁਹਾਨੂੰ ਵਿਆਜ ਦਿੰਦਾ ਹੈ, ਤੇ ਉਹ ਵਿਆਜ ਦਰ ਦੱਸਦੀ ਹੈ ਕਿ ਤੁਹਾਡਾ ਪੈਸਾ ਕਿੰਨੀ ਦਰ ਨਾਲ ਵਧ ਰਿਹਾ ਹੈ । ਬਿਲਕੁਲ ਇਸੇ ਤਰ੍ਹਾਂ, ਜਦੋਂ ਤੁਸੀਂ ਕਿਸੇ ਕੰਪਨੀ ਦੇ ਸ਼ੇਅਰ ਖਰੀਦਦੇ ਹੋ ਤਾਂ ਤੁਸੀਂ ਉਸ ਕੰਪਨੀ ਦੇ ਮਾਲਕ ਬਣ ਜਾਂਦੇ ਹੋ, ਅਤੇ ਇਹ ਅਨੁਪਾਤ ਤੁਹਾਨੂੰ ਇਹ ਸਮਝਣ ਵਿੱਚ ਮਦਦ ਕਰਦਾ ਹੈ ਕਿ ਸ਼ੇਅਰਧਾਰਕਾਂ ਦੀ ਇਕਵਿਟੀ ਨੂੰ ਕੰਪਨੀ ਕਿੰਨੀ ਕੁਸ਼ਲਤਾ ਨਾਲ ਮੁਨਾਫ਼ਾ ਕਮਾਉਣ ਲਈ ਵਰਤ ਰਹੀ ਹੈ ।
2. ਗਿਣਤੀ ਕਰਨ ਦਾ ਤਰੀਕਾ ਤੇ ਫਾਰਮੂਲਾ
ਇਸ ਦੀ ਗਣਨਾ ਕਰਨ ਦਾ ਫਾਰਮੂਲਾ ਬਹੁਤ ਸਾਦਾ ਹੈ
- ਕੰਪਨੀ ਦੇ ਸ਼ੁੱਧ ਮੁਨਾਫ਼ੇ Net Profit ਨੂੰ ਸ਼ੇਅਰਧਾਰਕਾਂ ਦੀ ਇਕਵਿਟੀ Shareholders’ Equity ਨਾਲ ਭਾਗ ਕਰਕੇ 100 ਨਾਲ ਗੁਣਾ ਕੀਤਾ ਜਾਂਦਾ ਹੈ । ਸ਼ੇਅਰਧਾਰਕਾਂ ਦੀ ਇਕਵਿਟੀ ਦਾ ਮਤਲਬ ਹੈ ਕੰਪਨੀ ਦੀ ਕੁੱਲ ਜਾਇਦਾਦ ਵਿੱਚੋਂ ਉਸ ਦੀਆਂ ਕੁੱਲ ਦੇਣਦਾਰੀਆਂ liabilities ਘਟਾ ਦੇਣ ਤੋਂ ਬਾਅਦ ਜੋ ਬਚਦਾ ਹੈ ।
ਇਹ ਅੰਕੜੇ ਕਿਸੇ ਵੀ ਲਿਸਟਿਡ ਕੰਪਨੀ ਦੀ ਸਾਲਾਨਾ ਰਿਪੋਰਟ ਜਾਂ ਤਿਮਾਹੀ ਨਤੀਜਿਆਂ ਵਿੱਚ Balance Sheet ਤੇ Profit & Loss Statement ਵਿੱਚੋਂ ਮਿਲ ਸਕਦੇ ਹਨ । ਭਾਰਤ ਵਿੱਚ ਲਿਸਟਿਡ ਕੰਪਨੀਆਂ ਨੂੰ ਨਿਯਮਾਂ ਅਨੁਸਾਰ ਆਪਣੇ ਵਿੱਤੀ ਨਤੀਜੇ ਜਨਤਕ ਕਰਨੇ ਪੈਂਦੇ ਹਨ, ਇਸ ਲਈ ਨਿਵੇਸ਼ਕ ਇਹ ਜਾਣਕਾਰੀ ਕੰਪਨੀ ਦੀਆਂ ਅਧਿਕਾਰਤ ਰਿਪੋਰਟਾਂ ਵਿੱਚੋਂ ਖ਼ੁਦ ਵੀ ਦੇਖ ਸਕਦਾ ਹੈ ।
- ਫਾਰਮੂਲਾ: (ਸ਼ੁੱਧ ਮੁਨਾਫ਼ਾ ÷ ਸ਼ੇਅਰਧਾਰਕਾਂ ਦੀ ਇਕਵਿਟੀ) × 100
- ਸ਼ੁੱਧ ਮੁਨਾਫ਼ਾ: Profit & Loss Statement ਵਿੱਚੋਂ ਮਿਲਦਾ ਹੈ
- ਇਕਵਿਟੀ ਦਾ ਅੰਕੜਾ: Balance Sheet ਵਿੱਚੋਂ ਮਿਲਦਾ ਹੈ
- ਕਈ ਵਾਰ ਔਸਤ ਇਕਵਿਟੀ: (ਸਾਲ ਦੀ ਸ਼ੁਰੂਆਤ + ਅੰਤ ÷ 2) ਵਰਤੀ ਜਾਂਦੀ ਹੈ ਤਾਂ ਜੋ ਸਾਲ ਦੌਰਾਨ ਇਕਵਿਟੀ ਵਿੱਚ ਹੋਈ ਤਬਦੀਲੀ ਨੂੰ ਵੀ ਧਿਆਨ ਵਿੱਚ ਰੱਖਿਆ ਜਾ ਸਕੇ ।
3. ਇੱਕ ਅਸਲੀ ਮਿਸਾਲ ਨਾਲ ਗੱਲ ਸਮਝੀਏ
ਮੰਨ ਲਓ ਇੱਕ ਕੰਪਨੀ ਦਾ ਸਾਲਾਨਾ ਸ਼ੁੱਧ ਮੁਨਾਫ਼ਾ 50 ਕਰੋੜ ਰੁਪਏ ਹੈ ਅਤੇ ਉਸ ਦੀ ਸ਼ੇਅਰਧਾਰਕਾਂ ਦੀ ਇਕਵਿਟੀ 250 ਕਰੋੜ ਰੁਪਏ ਹੈ । ਇਸ ਹਾਲਤ ਵਿੱਚ ਗਣਨਾ ਇਸ ਤਰ੍ਹਾਂ ਹੋਵੇਗੀ – 50 ਨੂੰ 250 ਨਾਲ ਭਾਗ ਕਰਨ ‘ਤੇ 0.20 ਆਉਂਦਾ ਹੈ, ਜਿਸ ਨੂੰ 100 ਨਾਲ ਗੁਣਾ ਕਰਨ ‘ਤੇ 20% ਬਣਦਾ ਹੈ । ਇਸ ਦਾ ਮਤਲਬ ਹੈ ਕਿ ਕੰਪਨੀ ਨੇ ਸ਼ੇਅਰਧਾਰਕਾਂ ਦੀ ਇਕਵਿਟੀ ਦੇ ਮੁਕਾਬਲੇ 20% Return on Equity (ROE) ਦਿਖਾਇਆ ।
ਹੁਣ ਦੂਜੀ ਕੰਪਨੀ ਦੀ ਮਿਸਾਲ ਲਓ, ਜਿਸ ਦਾ ਮੁਨਾਫ਼ਾ ਵੀ 50 ਕਰੋੜ ਹੈ ਪਰ ਇਕਵਿਟੀ 500 ਕਰੋੜ ਹੈ । ਇਸ ਹਾਲਤ ਵਿੱਚ ਅੰਕੜਾ ਸਿਰਫ਼ 10% ਹੀ ਆਵੇਗਾ । ਭਾਵੇਂ ਦੋਹਾਂ ਕੰਪਨੀਆਂ ਦਾ ਮੁਨਾਫ਼ਾ ਬਰਾਬਰ ਹੈ,ਪਹਿਲੀ ਕੰਪਨੀ ਨੇ ਉਪਲਬਧ ਇਕਵਿਟੀ ਦੇ ਮੁਕਾਬਲੇ ਵੱਧ ROE ਦਿਖਾਇਆ ਹੈ । ਇਹੀ ਕਾਰਨ ਹੈ ਕਿ ਸਿਰਫ਼ ਮੁਨਾਫ਼ੇ ਦਾ ਅੰਕੜਾ ਵੇਖ ਕੇ ਕਿਸੇ ਕੰਪਨੀ ਬਾਰੇ ਰਾਏ ਬਣਾਉਣ ਦੀ ਬਜਾਏ ਇਕਵਿਟੀ ਦੇ ਸੰਦਰਭ ਵਿੱਚ ਵੀ ਮੁਨਾਫ਼ੇ ਨੂੰ ਵੇਖਣਾ ਜ਼ਰੂਰੀ ਹੈ ।
4. ਕਿੰਨਾ ਅੰਕੜਾ ਚੰਗਾ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ
ਆਮ ਤੌਰ ‘ਤੇ 15% ਤੋਂ 20% ਦੇ ਆਸ-ਪਾਸ ROE ਨੂੰ ਕਈ ਵਿਸ਼ਲੇਸ਼ਕ ਇੱਕ useful benchmark ਵਜੋਂ ਵੇਖਦੇ ਹਨ, ਜਦਕਿ ਇਸ ਤੋਂ ਉੱਪਰ ਦਾ ROE ਕੁਝ ਕੰਪਨੀਆਂ ਵਿੱਚ ਮਜ਼ਬੂਤ ਕਾਰਗੁਜ਼ਾਰੀ ਵੱਲ ਇਸ਼ਾਰਾ ਕਰ ਸਕਦਾ ਹੈ । ਪਰ ਇਸ ਨੂੰ ਕਿਸੇ universal rule ਵਜੋਂ ਨਹੀਂ ਲੈਣਾ ਚਾਹੀਦਾ, ਕਿਉਂਕਿ ਹਰ ਸੈਕਟਰ ਦਾ ਕਾਰੋਬਾਰੀ ਢਾਂਚਾ ਅਤੇ ਪੂੰਜੀ ਦੀ ਲੋੜ ਵੱਖਰੀ ਹੁੰਦੀ ਹੈ ।
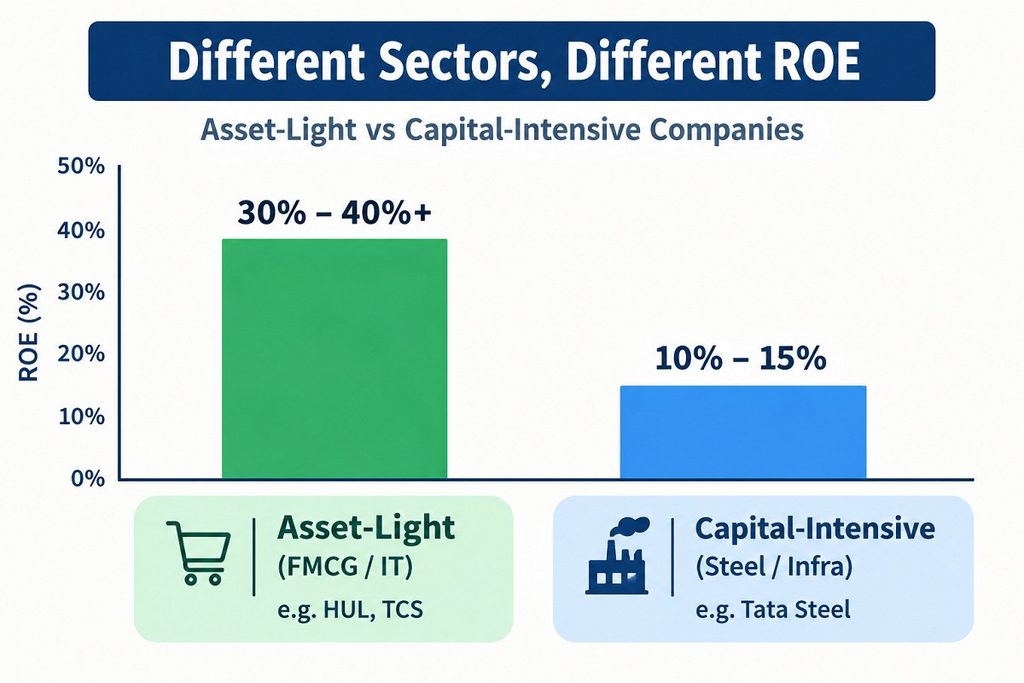
ਮਿਸਾਲ ਵਜੋਂ, FMCG ਅਤੇ IT ਵਰਗੇ ਕੁਝ ਸੈਕਟਰਾਂ ਦੀਆਂ ਕੰਪਨੀਆਂ ਘੱਟ ਪੂੰਜੀ ਨਾਲ ਵੱਧ ਮੁਨਾਫ਼ਾ ਕਮਾ ਸਕਦੀਆਂ ਹਨ, ਜਦਕਿ ਬੈਂਕਿੰਗ, ਸਟੀਲ ਜਾਂ ਬੁਨਿਆਦੀ ਢਾਂਚਾ infrastructure ਵਰਗੇ ਪੂੰਜੀ-ਸੰਘਣ ਸੈਕਟਰਾਂ ਵਿੱਚ ਇਕਵਿਟੀ ਅਤੇ ਕਾਰੋਬਾਰੀ ਢਾਂਚਾ ਵੱਖਰਾ ਹੋ ਸਕਦਾ ਹੈ । ਇਸ ਲਈ ROE ਨੂੰ ਸਮਝਦੇ ਸਮੇਂ ਉਸੇ ਸੈਕਟਰ ਦੀਆਂ ਕੰਪਨੀਆਂ ਨਾਲ ਤੁਲਨਾ ਕਰਨੀ ਵਧੇਰੇ ਲਾਭਦਾਇਕ ਹੁੰਦੀ ਹੈ ।
5. ਸੈਕਟਰ ਬਦਲਦੇ ਹੀ ਮਿਆਰ ਵੀ ਬਦਲ ਜਾਂਦੇ ਹਨ
ਇੱਕ ਆਮ ਗ਼ਲਤੀ ਜੋ ਨਵੇਂ ਨਿਵੇਸ਼ਕ ਕਰਦੇ ਹਨ, ਉਹ ਇਹ ਹੈ ਕਿ ਉਹ ਵੱਖ-ਵੱਖ ਸੈਕਟਰਾਂ ਦੀਆਂ ਕੰਪਨੀਆਂ ਦੇ ROE ਨੂੰ ਸਿੱਧਾ ਇੱਕ-ਦੂਜੇ ਨਾਲ ਤੁਲਨਾ ਕਰ ਲੈਂਦੇ ਹਨ । ਸਹੀ ਤਰੀਕਾ ਇਹ ਹੈ ਕਿ ਕਿਸੇ ਕੰਪਨੀ ਦੀ ਤੁਲਨਾ ਪਹਿਲਾਂ ਉਸੇ ਸੈਕਟਰ ਦੀਆਂ ਸਮਾਨ ਕੰਪਨੀਆਂ ਨਾਲ ਕੀਤੀ ਜਾਵੇ,ਤਾਂ ਹੀ ਤੁਲਨਾ ਵਧੇਰੇ meaningful ਬਣਦੀ ਹੈ ।
- FMCG ਤੇ ਖ਼ਪਤਕਾਰ ਵਸਤੂਆਂ ਦੀਆਂ ਕੰਪਨੀਆਂ: ROE ਅਕਸਰ ਦੂਜੇ ਪੂੰਜੀ-ਸੰਘਣ ਸੈਕਟਰਾਂ ਨਾਲੋਂ ਵੱਧ ਹੋ ਸਕਦਾ ਹੈ
- IT ਸੇਵਾਵਾਂ ਦੀਆਂ ਕੰਪਨੀਆਂ: ਕਈ ਕੰਪਨੀਆਂ ਵਿੱਚ ROE ਤੁਲਨਾਤਮਕ ਤੌਰ ‘ਤੇ ਉੱਚਾ ਹੋ ਸਕਦਾ ਹੈ
- ਬੈਂਕਿੰਗ ਤੇ ਵਿੱਤੀ ਸੰਸਥਾਵਾਂ: ROE ਨੂੰ ਬੈਂਕਿੰਗ ਸੈਕਟਰ ਦੇ ਆਪਣੇ ਮਿਆਰਾਂ ਅਤੇ ਹੋਰ ਵਿੱਤੀ ਸੂਚਕਾਂ ਨਾਲ ਮਿਲਾ ਕੇ ਵੇਖਣਾ ਚਾਹੀਦਾ ਹੈ
- ਸਟੀਲ,ਸੀਮੈਂਟ ਤੇ ਪੂੰਜੀ-ਸੰਘਣ ਉਦਯੋਗ: ਵੱਡੀ ਪੂੰਜੀ ਦੀ ਲੋੜ ਕਾਰਨ ROE ਦੀ ਤੁਲਨਾ sector peers ਨਾਲ ਕਰਨੀ ਵਧੇਰੇ ਉਚਿਤ ਹੁੰਦੀ ਹੈ
This Image is Generated by ChatGPT
6. ਉੱਚੇ ਅੰਕੜੇ ਦਾ ਹਮੇਸ਼ਾ ਚੰਗਾ ਹੋਣਾ ਜ਼ਰੂਰੀ ਨਹੀਂ
ਬਹੁਤ ਸਾਰੇ ਨਵੇਂ ਨਿਵੇਸ਼ਕ ਇਹ ਸੋਚ ਲੈਂਦੇ ਹਨ ਕਿ ਜਿੰਨਾ ਵੱਧ ROE,ਓਨੀ ਹੀ ਚੰਗੀ ਕੰਪਨੀ । ਪਰ ਹਕੀਕਤ ਥੋੜ੍ਹੀ ਵੱਖਰੀ ਹੈ । ਕੋਈ ਕੰਪਨੀ ਭਾਰੀ ਕਰਜ਼ਾ debt ਲੈ ਕੇ ਵੀ ਆਪਣਾ ROE ਉੱਚਾ ਦਿਖਾ ਸਕਦੀ ਹੈ, ਕਿਉਂਕਿ ਕਰਜ਼ੇ ਦੀ ਮਾਤਰਾ ਵਧਣ ਨਾਲ shareholders’ equity ਦੇ ਅਨੁਪਾਤ ਵਿੱਚ ਤਬਦੀਲੀ ਆ ਸਕਦੀ ਹੈ ਅਤੇ ROE ਗਣਿਤਕ ਤੌਰ ‘ਤੇ ਵੱਧ ਦਿਖ ਸਕਦਾ ਹੈ, ਭਾਵੇਂ ਕਾਰੋਬਾਰ ਦੀ ਅਸਲ ਕਾਰਗੁਜ਼ਾਰੀ ਵਿੱਚ ਉਸੇ ਅਨੁਪਾਤ ਵਿੱਚ ਸੁਧਾਰ ਨਾ ਹੋਇਆ ਹੋਵੇ ।
ਇਸ ਲਈ ROE ਕਦੇ ਵੀ ਇਕੱਲਾ ਨਹੀਂ ਦੇਖਣਾ ਚਾਹੀਦਾ । ਇਸ ਨੂੰ ਕੰਪਨੀ ਦੇ ਕਰਜ਼ੇ ਦੇ ਪੱਧਰ, ਨਕਦ ਪ੍ਰਵਾਹ cash flow ਤੇ ਪਿਛਲੇ ਕਈ ਸਾਲਾਂ ਦੇ ਰੁਝਾਨ ਨਾਲ ਮਿਲਾ ਕੇ ਸਮਝਣਾ ਚਾਹੀਦਾ ਹੈ । ਜੇ ਕੋਈ ਕੰਪਨੀ ਕਈ ਸਾਲਾਂ ਤੋਂ ਸਥਿਰ ROE ਦਿਖਾ ਰਹੀ ਹੈ ਅਤੇ ਉਸ ਦੇ ਕਰਜ਼ੇ ਦਾ ਪੱਧਰ ਵੀ ਕਾਰੋਬਾਰ ਦੇ ਮੁਕਾਬਲੇ ਨਿਯੰਤਰਿਤ ਹੈ, ਤਾਂ ਇਹ ਵਿਸ਼ਲੇਸ਼ਣ ਵਿੱਚ ਇੱਕ ਸਕਾਰਾਤਮਕ ਸੰਕੇਤ ਹੋ ਸਕਦਾ ਹੈ ।
7. ਡੂਪੌਂਟ Dupont ਵਿਸ਼ਲੇਸ਼ਣ – ਅੰਕੜੇ ਪਿੱਛੇ ਦੀ ਅਸਲੀ ਕਹਾਣੀ
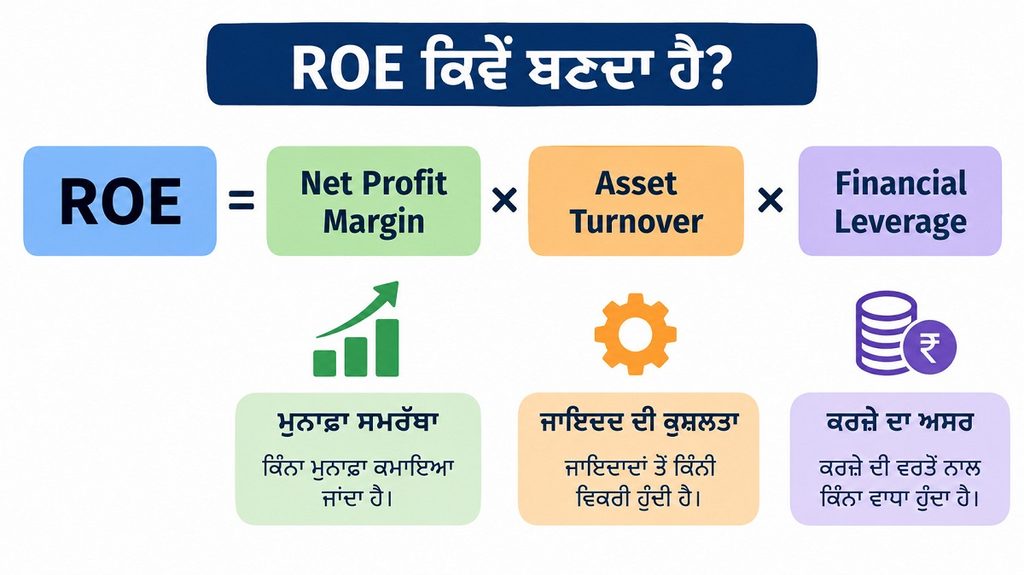
ਵਿੱਤੀ ਵਿਸ਼ਲੇਸ਼ਣ ਵਿੱਚ ROE ਨੂੰ ਹੋਰ ਡੂੰਘਾਈ ਨਾਲ ਸਮਝਣ ਲਈ ਇੱਕ ਤਰੀਕਾ ਵਰਤਿਆ ਜਾਂਦਾ ਹੈ ਜਿਸ ਨੂੰ ਡੂਪੌਂਟ ਵਿਸ਼ਲੇਸ਼ਣ ਕਿਹਾ ਜਾਂਦਾ ਹੈ । ਇਸ ਵਿਧੀ ਵਿੱਚ ROE ਨੂੰ ਤਿੰਨ ਹਿੱਸਿਆਂ ਵਿੱਚ ਵੰਡ ਕੇ ਵੇਖਿਆ ਜਾਂਦਾ ਹੈ ਮੁਨਾਫ਼ੇ ਦਾ ਹਾਸ਼ੀਆ profit margin, ਜਾਇਦਾਦ ਦੀ ਵਰਤੋਂ ਦੀ ਕੁਸ਼ਲਤਾ asset turnover ਅਤੇ ਵਿੱਤੀ ਲੀਵਰੇਜ financial leverage।
ਇਹ ਤਿੰਨੇ ਹਿੱਸੇ ਮਿਲ ਕੇ ਇਹ ਸਮਝਣ ਵਿੱਚ ਮਦਦ ਕਰਦੇ ਹਨ ਕਿ ROE ਕਿਸ ਕਾਰਨ ਬਣ ਰਿਹਾ ਹੈ – ਕੀ ਇਹ ਵਧੀਆ profit margin ਕਰਕੇ ਹੈ, ਜਾਇਦਾਦ ਦੀ ਕੁਸ਼ਲ ਵਰਤੋਂ ਕਰਕੇ ਹੈ, ਜਾਂ financial leverage ਦਾ ਇਸ ਵਿੱਚ ਵੱਡਾ ਯੋਗਦਾਨ ਹੈ । ਜੇ ਕਿਸੇ ਕੰਪਨੀ ਦਾ ਉੱਚਾ ROE ਜ਼ਿਆਦਾਤਰ ਵਿੱਤੀ ਲੀਵਰੇਜ ਕਰਕੇ ਆ ਰਿਹਾ ਹੈ, ਤਾਂ ਨਿਵੇਸ਼ਕ ਨੂੰ ਕੰਪਨੀ ਦੇ ਕਰਜ਼ੇ ਅਤੇ ਹੋਰ ਜੋਖ਼ਮਾਂ ਦੀ ਵੀ ਜਾਂਚ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ ।
- ਮੁਨਾਫ਼ੇ ਦਾ ਹਾਸ਼ੀਆ = ਸ਼ੁੱਧ ਮੁਨਾਫ਼ਾ ÷ ਕੁੱਲ ਵਿਕਰੀ
- ਜਾਇਦਾਦ ਦੀ ਵਰਤੋਂ ਦੀ ਕੁਸ਼ਲਤਾ = ਕੁੱਲ ਵਿਕਰੀ ÷ ਕੁੱਲ ਜਾਇਦਾਦ
- ਵਿੱਤੀ ਲੀਵਰੇਜ = ਕੁੱਲ ਜਾਇਦਾਦ ÷ ਸ਼ੇਅਰਧਾਰਕਾਂ ਦੀ ਇਕਵਿਟੀ
This Image is Generated by ChatGPT
8. ਸਿਰਫ਼ ਇੱਕ ਅੰਕੜੇ ‘ਤੇ ਅੱਖਾਂ ਬੰਦ ਕਰਕੇ ਭਰੋਸਾ ਨਾ ਕਰੋ
ਹਰ ਵਿੱਤੀ ਅਨੁਪਾਤ ਵਾਂਗ ਇਸ ਦੀਆਂ ਵੀ ਆਪਣੀਆਂ ਸੀਮਾਵਾਂ ਹਨ । ਸਭ ਤੋਂ ਪਹਿਲੀ ਗੱਲ, ਜਿਵੇਂ ਉੱਪਰ ਦੱਸਿਆ ਗਿਆ, ਭਾਰੀ ਕਰਜ਼ੇ ਨਾਲ ROE ਉੱਚਾ ਦਿਖਾਈ ਦੇ ਸਕਦਾ ਹੈ ।
ਦੂਜੀ ਗੱਲ, ਜੇ ਕੰਪਨੀ ਆਪਣੇ ਹੀ ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ ਵਿੱਚੋਂ ਵਾਪਸ ਖ਼ਰੀਦ ਲਵੇ buyback ਤਾਂ ਇਕਵਿਟੀ ਘਟਣ ਕਾਰਨ ਵੀ ROE ਵਧਦਾ ਹੋਇਆ ਦਿਖਾਈ ਦੇ ਸਕਦਾ ਹੈ, ਭਾਵੇਂ ਕਾਰੋਬਾਰ ਦੀ profitability ਵਿੱਚ ਉਸੇ ਅਨੁਪਾਤ ਵਿੱਚ ਸੁਧਾਰ ਨਾ ਹੋਇਆ ਹੋਵੇ ।
ਤੀਜੀ ਗੱਲ, ਜੇ ਕਿਸੇ ਸਾਲ ਕੰਪਨੀ ਨੂੰ ਇੱਕ ਵਾਰੀ ਦਾ ਵੱਡਾ ਮੁਨਾਫ਼ਾ (ਜਿਵੇਂ ਕਿਸੇ ਜਾਇਦਾਦ ਦੀ ਵਿਕਰੀ) ਹੋ ਜਾਵੇ, ਤਾਂ ਉਸ ਸਾਲ ਦਾ ROE ਆਮ ਕਾਰੋਬਾਰੀ ਕਾਰਗੁਜ਼ਾਰੀ ਨਾਲੋਂ ਵੱਖਰਾ ਦਿਖਾਈ ਦੇ ਸਕਦਾ ਹੈ । ਇਸੇ ਲਈ ਸਿਰਫ਼ ਇੱਕ ਸਾਲ ਦਾ ਅੰਕੜਾ ਨਾ ਵੇਖ ਕੇ, ਹਮੇਸ਼ਾ ਪਿਛਲੇ ਕਈ ਸਾਲਾਂ ਦੇ ਰੁਝਾਨ ਨੂੰ ਵੇਖਣਾ ਬਿਹਤਰ ਹੁੰਦਾ ਹੈ ।
- ਭਾਰੀ ਕਰਜ਼ਾ ROE ਨੂੰ ਉੱਚਾ ਦਿਖਾ ਸਕਦਾ ਹੈ
- ਸ਼ੇਅਰ ਬਾਈਬੈਕ ਨਾਲ ਵੀ ROE ਵਧ ਸਕਦਾ ਹੈ
- ਇੱਕ ਵਾਰੀ ਦੇ ਮੁਨਾਫ਼ੇ ਨਾਲ ਗ਼ਲਤ ਤਸਵੀਰ ਬਣ ਸਕਦੀ ਹੈ
- ਹਮੇਸ਼ਾ ਲੰਬੇ ਸਮੇਂ ਦਾ ਰੁਝਾਨ ਵੇਖਣਾ ਬਿਹਤਰ ਹੈ
9. ਨਿਵੇਸ਼ ਕਰਨ ਵੇਲੇ ਇਸ ਨੂੰ ਅਮਲ ਵਿੱਚ ਕਿਵੇਂ ਲਿਆਈਏ
ਜੇ ਤੁਸੀਂ ਕਿਸੇ ਕੰਪਨੀ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਨ ਬਾਰੇ ਸੋਚ ਰਹੇ ਹੋ ਤੇ Return on Equity (ROE) ਨੂੰ ਆਪਣੇ ਵਿਸ਼ਲੇਸ਼ਣ ਦਾ ਹਿੱਸਾ ਬਣਾਉਣਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਸਿਰਫ਼ ਇੱਕ ਸਾਲ ਦਾ ਅੰਕੜਾ ਵੇਖਣ ਦੀ ਬਜਾਏ, ਪਿਛਲੇ ਪੰਜ ਤੋਂ ਦਸ ਸਾਲਾਂ ਦੇ ਅੰਕੜਿਆਂ ਦੀ ਸੂਚੀ ਬਣਾਓ । ਇਹ ਵੇਖੋ ਕਿ ਅੰਕੜਾ ਸਥਿਰ ਰਿਹਾ ਹੈ, ਵਧਦਾ ਗਿਆ ਹੈ, ਜਾਂ ਬਹੁਤ ਜ਼ਿਆਦਾ ਉਤਾਰ-ਚੜ੍ਹਾਅ ਵਿੱਚ ਰਿਹਾ ਹੈ । ਸਥਿਰ ਅਤੇ ਲਗਾਤਾਰ ROE ਕੰਪਨੀ ਦੀ profitability ਅਤੇ capital efficiency ਨੂੰ ਸਮਝਣ ਲਈ ਇੱਕ useful signal ਹੋ ਸਕਦਾ ਹੈ, ਪਰ ਇਸ ਦੇ ਆਧਾਰ ‘ਤੇ management ਦੀ ਭਰੋਸੇਯੋਗਤਾ ਬਾਰੇ ਇਕੱਲਾ ਨਤੀਜਾ ਨਹੀਂ ਕੱਢਣਾ ਚਾਹੀਦਾ ।
ਇਸ ਤੋਂ ਬਾਅਦ ਉਸੇ ਸੈਕਟਰ ਦੀਆਂ ਦੋ-ਤਿੰਨ ਹੋਰ ਕੰਪਨੀਆਂ ਨਾਲ ਇਸ ਦੀ ਤੁਲਨਾ ਕਰੋ । ਨਾਲ ਹੀ ਕੰਪਨੀ ਦਾ ਕਰਜ਼ਾ-ਇਕਵਿਟੀ ਅਨੁਪਾਤ debt-to-equity ratio ਵੀ ਵੇਖੋ, ਤਾਂ ਜੋ ਇਹ ਸਮਝਿਆ ਜਾ ਸਕੇ ਕਿ ਵਧੀਆ ROE ਦੇ ਪਿੱਛੇ operating performance ਕਿੰਨੀ ਹੈ ਅਤੇ leverage ਦਾ ਕਿੰਨਾ ਪ੍ਰਭਾਵ ਹੈ ।
10. ਨਿਵੇਸ਼ ਤੋਂ ਪਹਿਲਾਂ ਧਿਆਨ ਰੱਖਣ ਵਾਲੀਆਂ ਗੱਲਾਂ
ਸਿਰਫ਼ ਇੱਕ ਵਿੱਤੀ ਅਨੁਪਾਤ ਦੇ ਆਧਾਰ ‘ਤੇ ਕਦੇ ਵੀ ਵੱਡਾ ਨਿਵੇਸ਼ ਫ਼ੈਸਲਾ ਨਹੀਂ ਲੈਣਾ ਚਾਹੀਦਾ । ਕੰਪਨੀ ਦੀ ਪੂਰੀ ਤਸਵੀਰ ਸਮਝਣ ਲਈ ਕੁਝ ਹੋਰ ਗੱਲਾਂ ਵੀ ਧਿਆਨ ਵਿੱਚ ਰੱਖਣੀਆਂ ਜ਼ਰੂਰੀ ਹਨ ।
- ਕੰਪਨੀ ਦੀ ਵਿਕਰੀ ਤੇ ਮੁਨਾਫ਼ੇ ਦਾ ਲੰਬੇ ਸਮੇਂ ਦਾ ਰੁਝਾਨ ਵੇਖੋ
- ਪ੍ਰਬੰਧਨ ਦੀ ਜਾਣਕਾਰੀ ਅਤੇ ਪਿਛਲਾ ਰਿਕਾਰਡ ਜਾਂਚੋ
- ਨਕਦ ਪ੍ਰਵਾਹ (cash flow) ਮੁਨਾਫ਼ੇ ਦੇ ਨਾਲ ਮੇਲ ਖਾਂਦਾ ਹੈ ਜਾਂ ਨਹੀਂ,ਇਹ ਵੇਖੋ
- ਸੈਕਟਰ ਦੀਆਂ ਭਵਿੱਖੀ ਸੰਭਾਵਨਾਵਾਂ ਤੇ ਮੁਕਾਬਲੇ ਦੀ ਸਥਿਤੀ ਸਮਝੋ
- ਆਪਣੀ ਵਿੱਤੀ ਸਥਿਤੀ ਤੇ ਜੋਖ਼ਮ ਸਹਿਣ ਦੀ ਸਮਰੱਥਾ ਨੂੰ ਧਿਆਨ ਵਿੱਚ ਰੱਖੋ
11. ਨਵੀਆਂ ਕੰਪਨੀਆਂ ਤੇ ਸਟਾਰਟਅੱਪਾਂ ਵਿੱਚ ਇਹ ਅੰਕੜਾ ਕਿਉਂ ਭਰੋਸੇਯੋਗ ਨਹੀਂ ਹੁੰਦਾ
ਨਵੀਆਂ ਸੂਚੀਬੱਧ ਕੰਪਨੀਆਂ, ਖ਼ਾਸ ਕਰਕੇ ਸਟਾਰਟਅੱਪ ਪਿਛੋਕੜ ਵਾਲੀਆਂ ਕੰਪਨੀਆਂ, ਵਿੱਚ ਇਸ ਅੰਕੜੇ ਨੂੰ ਬਹੁਤ ਸਾਵਧਾਨੀ ਨਾਲ ਵੇਖਣਾ ਚਾਹੀਦਾ ਹੈ । ਅਜਿਹੀਆਂ ਕੰਪਨੀਆਂ ਸ਼ੁਰੂਆਤੀ ਸਾਲਾਂ ਵਿੱਚ ਅਕਸਰ ਘਾਟੇ ਵਿੱਚ ਚੱਲ ਸਕਦੀਆਂ ਹਨ ਜਾਂ ਘੱਟ ਮੁਨਾਫ਼ਾ ਕਮਾ ਸਕਦੀਆਂ ਹਨ, ਜਿਸ ਕਾਰਨ ROE ਜਾਂ ਤਾਂ ਨੈਗੇਟਿਵ ਹੁੰਦਾ ਹੈ ਜਾਂ ਬਹੁਤ ਘੱਟ ਦਿਖਾਈ ਦੇ ਸਕਦਾ ਹੈ ।
ਇਸ ਤੋਂ ਇਲਾਵਾ, IPO ਰਾਹੀਂ ਵੱਡੀ ਪੂੰਜੀ ਜੁਟਾਉਣ ਕਾਰਨ ਇਹਨਾਂ ਕੰਪਨੀਆਂ ਦੀ ਇਕਵਿਟੀ ਅਚਾਨਕ ਵੱਡੀ ਹੋ ਸਕਦੀ ਹੈ, ਜਦਕਿ ਮੁਨਾਫ਼ਾ ਅਜੇ ਓਨੀ ਤੇਜ਼ੀ ਨਾਲ ਨਹੀਂ ਵਧਿਆ ਹੁੰਦਾ । ਇਸ ਕਾਰਨ ROE ਨੀਵਾਂ ਦਿਖਾਈ ਦੇ ਸਕਦਾ ਹੈ, ਭਾਵੇਂ ਕੰਪਨੀ ਦਾ ਕਾਰੋਬਾਰ ਅਜੇ growth phase ਵਿੱਚ ਹੋਵੇ । ਅਜਿਹੀਆਂ ਕੰਪਨੀਆਂ ਵਿੱਚ ਵਿਕਰੀ ਵਾਧੇ ਦੀ ਦਰ, ਨਕਦ ਪ੍ਰਵਾਹ ਅਤੇ profitability ਵਰਗੇ ਹੋਰ ਸੂਚਕਾਂ ਨੂੰ ਵੀ ਧਿਆਨ ਵਿੱਚ ਰੱਖਣਾ ਚਾਹੀਦਾ ਹੈ ।
12. ਜਦੋਂ ਇਕਵਿਟੀ ਹੀ ਨੈਗੇਟਿਵ ਹੋ ਜਾਵੇ ਤਾਂ ਕੀ ਸਮਝੀਏ
ਕਈ ਵਾਰ ਕਿਸੇ ਕੰਪਨੀ ਦੀ ਸ਼ੇਅਰਧਾਰਕਾਂ ਦੀ ਇਕਵਿਟੀ ਖ਼ੁਦ ਨੈਗੇਟਿਵ ਹੋ ਜਾਂਦੀ ਹੈ, ਯਾਨੀ ਕੰਪਨੀ ਦੀ ਕੁੱਲ ਦੇਣਦਾਰੀ ਉਸ ਦੀ ਕੁੱਲ ਜਾਇਦਾਦ ਤੋਂ ਵੱਧ ਹੋ ਜਾਂਦੀ ਹੈ । ਅਜਿਹੀ ਸਥਿਤੀ ਵਿੱਚ ROE ਦਾ ਅੰਕੜਾ ਗੁੰਮਰਾਹਕੁੰਨ ਹੋ ਸਕਦਾ ਹੈ – ਕਈ ਵਾਰ ਇਹ ਸਕਾਰਾਤਮਕ ਵੀ ਦਿਖਾਈ ਦੇ ਸਕਦਾ ਹੈ, ਭਾਵੇਂ ਕੰਪਨੀ ਦੀ ਵਿੱਤੀ ਸਥਿਤੀ ਕਮਜ਼ੋਰ ਹੋਵੇ ।
ਇਹ ਸਥਿਤੀ ਭਾਰੀ ਘਾਟੇ, ਬਹੁਤ ਜ਼ਿਆਦਾ ਕਰਜ਼ੇ, ਜਾਂ ਹੋਰ accounting ਅਤੇ capital-structure ਕਾਰਨਾਂ ਨਾਲ ਪੈਦਾ ਹੋ ਸਕਦੀ ਹੈ । ਜੇ ਕਿਸੇ ਕੰਪਨੀ ਦੀ ਇਕਵਿਟੀ ਨੈਗੇਟਿਵ ਹੈ, ਤਾਂ ਉਸ ਦਾ ROE ਗਿਣਨ ਦੀ ਬਜਾਏ, ਪਹਿਲਾਂ ਇਹ ਸਮਝਣਾ ਵੱਧ ਜ਼ਰੂਰੀ ਹੈ ਕਿ ਕੰਪਨੀ ਇਸ ਹਾਲਤ ਵਿੱਚ ਕਿਵੇਂ ਪਹੁੰਚੀ, ਤੇ ਵਿੱਤੀ ਬਿਆਨਾਂ ਵਿੱਚ ਇਸ ਬਾਰੇ ਕੀ ਜਾਣਕਾਰੀ ਦਿੱਤੀ ਗਈ ਹੈ । ਅਜਿਹੀ ਸਥਿਤੀ ਵਿੱਚ ਹੋਰ financial metrics ਨੂੰ ਵੀ ਧਿਆਨ ਨਾਲ ਵੇਖਣਾ ਚਾਹੀਦਾ ਹੈ ।
13. ਸਾਲਾਨਾ ਰਿਪੋਰਟ ਪੜ੍ਹਦੇ ਸਮੇਂ ਹੋਰ ਕੀ ਵੇਖਣਾ ਚਾਹੀਦਾ ਹੈ
ਕੰਪਨੀ ਦੀ ਸਾਲਾਨਾ ਰਿਪੋਰਟ ਸਿਰਫ਼ ਅੰਕੜਿਆਂ ਦਾ ਸੰਗ੍ਰਹਿ ਨਹੀਂ ਹੁੰਦੀ, ਇਸ ਵਿੱਚ ਪ੍ਰਬੰਧਨ ਵੱਲੋਂ ਲਿਖੀ ਗਈ ਚਰਚਾ (Management Discussion & Analysis) ਵੀ ਹੁੰਦੀ ਹੈ, ਜਿਸ ਵਿੱਚ ਕੰਪਨੀ ਆਪਣੇ ਭਵਿੱਖ ਦੀ ਯੋਜਨਾ, ਚੁਣੌਤੀਆਂ ਤੇ ਸੰਭਾਵਨਾਵਾਂ ਬਾਰੇ ਜਾਣਕਾਰੀ ਦਿੰਦੀ ਹੈ । ਇਸ ਭਾਗ ਨੂੰ ਧਿਆਨ ਨਾਲ ਪੜ੍ਹਨ ਨਾਲ ਇਹ ਸਮਝਣ ਵਿੱਚ ਮਦਦ ਮਿਲਦੀ ਹੈ ਕਿ management ਦੀਆਂ ਗੱਲਾਂ ਤੇ ਅਸਲ ਅੰਕੜੇ ਇੱਕ-ਦੂਜੇ ਨਾਲ ਕਿੰਨੇ ਮੇਲ ਖਾਂਦੇ ਹਨ ।
ਇਸ ਤੋਂ ਇਲਾਵਾ, ਆਡੀਟਰ ਦੀ ਰਿਪੋਰਟ Auditor’s Report ਵਿੱਚ ਕੋਈ ਚੇਤਾਵਨੀ ਜਾਂ ਅਪਵਾਦ Qualification ਤਾਂ ਨਹੀਂ, ਇਹ ਵੀ ਜ਼ਰੂਰ ਵੇਖਣਾ ਚਾਹੀਦਾ ਹੈ । ਸੰਬੰਧਿਤ ਧਿਰਾਂ ਨਾਲ ਲੈਣ-ਦੇਣ Related Party Transactions ਵਾਲਾ ਭਾਗ ਵੀ ਧਿਆਨ ਨਾਲ ਪੜ੍ਹਨਾ ਚਾਹੀਦਾ ਹੈ, ਕਿਉਂਕਿ ਇਹ ਕੰਪਨੀ ਦੇ Financial Statements ਨੂੰ ਸਮਝਣ ਲਈ Relevant ਹੋ ਸਕਦਾ ਹੈ । ਇਸ ਲਈ ਸਿਰਫ਼ ਵਿੱਤੀ ਅਨੁਪਾਤਾਂ ‘ਤੇ ਹੀ ਨਹੀਂ,ਪੂਰੀ ਰਿਪੋਰਟ ਨੂੰ ਸਮਝ ਕੇ ਪੜ੍ਹਨ ਦੀ ਆਦਤ ਪਾਉਣੀ ਚਾਹੀਦੀ ਹੈ ।
14. ਲਗਾਤਾਰ ਘਟਦੇ ਅੰਕੜੇ ਦਾ ਕੀ ਮਤਲਬ ਹੋ ਸਕਦਾ ਹੈ
ਜੇ ਕਿਸੇ ਕੰਪਨੀ ਦਾ ROE ਸਾਲ-ਦਰ-ਸਾਲ ਲਗਾਤਾਰ ਘਟਦਾ ਜਾ ਰਿਹਾ ਹੈ, ਤਾਂ ਇਹ ਇੱਕ ਜਾਂਚ ਕਰਨ ਵਾਲਾ ਸੰਕੇਤ ਹੋ ਸਕਦਾ ਹੈ । ਇਸ ਦੇ ਕਈ ਕਾਰਨ ਹੋ ਸਕਦੇ ਹਨ – ਮੁਕਾਬਲਾ ਵਧਣ ਕਾਰਨ ਮੁਨਾਫ਼ੇ ਦੇ ਹਾਸ਼ੀਏ ਦਾ ਘਟਣਾ, ਨਵੀਂ ਪੂੰਜੀ ਲਿਆਉਣ ਦੇ ਬਾਵਜੂਦ ਉਸ ਦੀ ਘੱਟ ਵਰਤੋਂ ਹੋਣਾ, ਜਾਂ ਕੰਪਨੀ ਦੇ ਮੂਲ ਕਾਰੋਬਾਰ ਵਿੱਚ ਤਬਦੀਲੀ ਆਉਣਾ ।
ਅਜਿਹੇ ਰੁਝਾਨ ਨੂੰ ਵੇਖ ਕੇ ਨਿਵੇਸ਼ਕ ਨੂੰ ਡੂੰਘਾਈ ਵਿੱਚ ਜਾ ਕੇ ਇਹ ਸਮਝਣਾ ਚਾਹੀਦਾ ਹੈ ਕਿ ਗਿਰਾਵਟ ਅਸਥਾਈ ਹੈ ਜਾਂ ਢਾਂਚਾਗਤ । ਜੇ ਗਿਰਾਵਟ ਪੂਰੇ ਸੈਕਟਰ ਵਿੱਚ ਇੱਕੋ ਜਿਹੀ ਹੈ, ਤਾਂ ਹੋ ਸਕਦਾ ਹੈ ਇਹ ਆਰਥਿਕ ਚੱਕਰ ਦਾ ਹਿੱਸਾ ਹੋਵੇ, ਪਰ ਜੇ ਸਿਰਫ਼ ਇੱਕ ਕੰਪਨੀ ਦਾ ROE ਹੀ ਆਪਣੇ ਮੁਕਾਬਲੇਬਾਜ਼ਾਂ ਨਾਲੋਂ ਲਗਾਤਾਰ ਪਿੱਛੇ ਜਾ ਰਿਹਾ ਹੈ, ਤਾਂ ਇਸ ਦੇ ਕਾਰਨ ਦੀ ਹੋਰ ਜਾਂਚ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ ।
15. ਸਰਕਾਰੀ ਕੰਪਨੀਆਂ ਵਿੱਚ ਇਸ ਅੰਕੜੇ ਨੂੰ ਸਮਝਣ ਦਾ ਵੱਖਰਾ ਨਜ਼ਰੀਆ
ਸਰਕਾਰੀ ਮਾਲਕੀ ਵਾਲੀਆਂ ਕੰਪਨੀਆਂ PSU ਵਿੱਚ ROE ਨੂੰ ਪ੍ਰਾਈਵੇਟ ਕੰਪਨੀਆਂ ਨਾਲ ਸਿੱਧਾ Compare ਕਰਦੇ ਸਮੇਂ ਸਾਵਧਾਨੀ ਰੱਖਣੀ ਚਾਹੀਦੀ ਹੈ । ਇਸ ਦੇ ਪਿੱਛੇ ਕਈ ਕਾਰਨ ਹੋ ਸਕਦੇ ਹਨ, ਜਿਵੇਂ ਕਿ ਇਹਨਾਂ ਕੰਪਨੀਆਂ ਕੋਲ ਵੱਡੀ ਮਾਤਰਾ ਵਿੱਚ ਪੁਰਾਣੀ ਜਾਇਦਾਦ ਤੇ ਪੂੰਜੀ ਪਈ ਹੋਣਾ, ਜਾਂ ਉਹਨਾਂ ਦੇ ਕਾਰੋਬਾਰੀ ਅਤੇ ਨੀਤੀਗਤ ਉਦੇਸ਼ ਵੱਖਰੇ ਹੋਣਾ ।
ਇਸ ਦਾ ਮਤਲਬ ਇਹ ਨਹੀਂ ਕਿ ਸਰਕਾਰੀ ਕੰਪਨੀਆਂ ਬਾਰੇ ਸਿਰਫ਼ ROE ਦੇ ਆਧਾਰ ‘ਤੇ ਕੋਈ ਨਤੀਜਾ ਕੱਢਿਆ ਜਾ ਸਕਦਾ ਹੈ । ਇਹਨਾਂ ਦਾ ਮੁਲਾਂਕਣ ਕਰਦੇ ਸਮੇਂ ਲਾਭਅੰਸ਼ ਦੀ ਦਰ Dividend Yield ਮੁਨਾਫ਼ੇ ਦੀ ਸਥਿਰਤਾ, ਕਰਜ਼ਾ ਅਤੇ ਕਾਰੋਬਾਰੀ ਪ੍ਰਦਰਸ਼ਨ ਵਰਗੇ ਹੋਰ ਪਹਿਲੂਆਂ ਨੂੰ ਵੀ ਧਿਆਨ ਵਿੱਚ ਰੱਖਣਾ ਚਾਹੀਦਾ ਹੈ ।
16. ਪੋਰਟਫੋਲੀਓ ਬਣਾਉਂਦੇ ਸਮੇਂ ਸੰਤੁਲਨ ਕਿਵੇਂ ਰੱਖੀਏ
ਇੱਕ ਨਿਵੇਸ਼ਕ ਲਈ ਆਪਣਾ ਪੂਰਾ ਵਿਸ਼ਲੇਸ਼ਣ ਸਿਰਫ਼ ਉੱਚੇ ROE ਵਾਲੀਆਂ ਕੰਪਨੀਆਂ ਤੱਕ ਸੀਮਿਤ ਨਾ ਰੱਖਣਾ ਮਹੱਤਵਪੂਰਨ ਹੈ । ਪੋਰਟਫੋਲੀਓ ਵਿੱਚ ਵੱਖ-ਵੱਖ ਸੈਕਟਰਾਂ ਦੀਆਂ ਕੰਪਨੀਆਂ ਨੂੰ ਸ਼ਾਮਲ ਕਰਨ ਨਾਲ ਇੱਕੋ ਸੈਕਟਰ ਨਾਲ ਜੁੜੇ ਜੋਖ਼ਮ ਦਾ ਪ੍ਰਭਾਵ ਘਟਾਉਣ ਵਿੱਚ ਮਦਦ ਮਿਲ ਸਕਦੀ ਹੈ ।
ਇਸ ਦੇ ਨਾਲ-ਨਾਲ, ਹਰ ਕੁਝ ਮਹੀਨਿਆਂ ਬਾਅਦ ਆਪਣੇ ਪੋਰਟਫੋਲੀਓ ਦੀਆਂ ਕੰਪਨੀਆਂ ਦੇ ਤਾਜ਼ਾ ਵਿੱਤੀ ਨਤੀਜਿਆਂ ਨੂੰ ਵੇਖਦੇ ਰਹਿਣਾ ਚਾਹੀਦਾ ਹੈ, ਤਾਂ ਜੋ ਜੇ ਕਿਸੇ ਕੰਪਨੀ ਦੀ ਬੁਨਿਆਦ ਵਿੱਚ ਮਹੱਤਵਪੂਰਨ ਤਬਦੀਲੀ ਆਵੇ ਤਾਂ ਉਸ ਦਾ ਦੁਬਾਰਾ ਵਿਸ਼ਲੇਸ਼ਣ ਕੀਤਾ ਜਾ ਸਕੇ । ਨਿਵੇਸ਼ ਇੱਕ ਵਾਰ ਦਾ ਕੰਮ ਨਹੀਂ, ਸਗੋਂ ਇੱਕ ਲਗਾਤਾਰ ਚੱਲਣ ਵਾਲੀ ਪ੍ਰਕਿਰਿਆ ਹੈ, ਜਿਸ ਵਿੱਚ ਸਮੇਂ-ਸਮੇਂ ‘ਤੇ ਸਮੀਖਿਆ ਕਰਦੇ ਰਹਿਣਾ ਲਾਭਦਾਇਕ ਹੁੰਦਾ ਹੈ ।
17. ਵੱਡੇ ਨਿਵੇਸ਼ਕ ਇਸ ਅੰਕੜੇ ਨੂੰ ਇੰਨਾ ਮਹੱਤਵ ਕਿਉਂ ਦਿੰਦੇ ਹਨ
ਦੁਨੀਆ ਦੇ ਪ੍ਰਸਿੱਧ ਨਿਵੇਸ਼ਕਾਂ ਵਿੱਚ ਵਾਰਨ ਬਫੇ Warren Buffett ਦਾ ਨਾਮ ਵੀ ਲਿਆ ਜਾਂਦਾ ਹੈ, ਅਤੇ ਉਨ੍ਹਾਂ ਦੇ ਨਿਵੇਸ਼ਕ ਵਿਚਾਰਾਂ ਵਿੱਚ ਲਗਾਤਾਰ ਚੰਗੀ Profitability ਅਤੇ Capital Efficiency ਵਾਲੇ ਕਾਰੋਬਾਰਾਂ ਦੀ ਮਹੱਤਤਾ ਬਾਰੇ ਚਰਚਾ ਮਿਲਦੀ ਹੈ । ਇਸ ਸੰਦਰਭ ਵਿੱਚ ROE ਵਰਗਾ ਅਨੁਪਾਤ ਕੰਪਨੀ ਦੀ Profitability ਨੂੰ ਸਮਝਣ ਲਈ ਇੱਕ Useful Metric ਹੋ ਸਕਦਾ ਹੈ, ਪਰ ਇਸ ਨੂੰ ਹੋਰ Financial Information ਦੇ ਨਾਲ ਵੇਖਣਾ ਜ਼ਰੂਰੀ ਹੈ ।
ਅਜਿਹੀ ਸਥਿਤੀ ਨੂੰ ਵਿੱਤੀ ਭਾਸ਼ਾ ਵਿੱਚ ਅਕਸਰ ‘ਮੋਟ’ Moat ਕਿਹਾ ਜਾਂਦਾ ਹੈ, ਯਾਨੀ ਕਿਲ੍ਹੇ ਦੇ ਆਲੇ-ਦੁਆਲੇ ਦੀ ਉਹ ਖਾਈ ਜੋ ਦੁਸ਼ਮਣਾਂ ਨੂੰ ਅੰਦਰ ਆਉਣ ਤੋਂ ਰੋਕਦੀ ਹੈ । ਜਿਸ ਕੰਪਨੀ ਕੋਲ ਮਜ਼ਬੂਤ Competitive Advantage ਹੋਵੇ, ਉਹ ਲੰਬੇ ਸਮੇਂ ਤੱਕ ਆਪਣੇ ਮੁਕਾਬਲੇਬਾਜ਼ਾਂ ਤੋਂ ਵੱਖਰਾ ਪ੍ਰਦਰਸ਼ਨ ਕਰ ਸਕਦੀ ਹੈ । ਹਾਲਾਂਕਿ ਸਿਰਫ਼ ROE ਦੇ ਆਧਾਰ ‘ਤੇ ਕਿਸੇ ਕੰਪਨੀ ਕੋਲ Moat ਹੋਣ ਦਾ ਨਤੀਜਾ ਨਹੀਂ ਕੱਢਣਾ ਚਾਹੀਦਾ ।
18. ਇਹ ਅੰਕੜੇ ਮੁਫ਼ਤ ਵਿੱਚ ਕਿੱਥੋਂ ਲੱਭੀਏ
ਭਾਰਤੀ ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਇਹ ਅੰਕੜੇ ਲੱਭਣ ਲਈ ਕਿਸੇ ਮਹਿੰਗੀ ਸੇਵਾ ਦੀ ਲੋੜ ਲਾਜ਼ਮੀ ਨਹੀਂ ਹੈ । ਕਿਸੇ ਵੀ ਲਿਸਟਿਡ ਕੰਪਨੀ ਦੀ ਸਾਲਾਨਾ ਰਿਪੋਰਟ ਉਸ ਦੀ ਆਪਣੀ ਵੈੱਬਸਾਈਟ ‘ਤੇ ਜਾਂ BSE ਤੇ NSE ਦੀਆਂ ਵੈੱਬਸਾਈਟਾਂ ‘ਤੇ ਉਪਲਬਧ ਹੋ ਸਕਦੀ ਹੈ, ਜਿੱਥੋਂ ਸ਼ੁੱਧ ਮੁਨਾਫ਼ਾ ਤੇ ਇਕਵਿਟੀ ਦੇ ਅੰਕੜੇ ਮਿਲ ਸਕਦੇ ਹਨ ।
ਇਸ ਤੋਂ ਇਲਾਵਾ, ਬਹੁਤ ਸਾਰੀਆਂ ਵਿੱਤੀ ਵੈੱਬਸਾਈਟਾਂ ਪਹਿਲਾਂ ਤੋਂ ਹੀ ROE ਵਰਗੇ Ratios ਗਿਣ ਕੇ ਦਿਖਾਉਂਦੀਆਂ ਹਨ, ਜਿਸ ਨਾਲ ਕਿਸੇ ਕੰਪਨੀ ਦੇ ਪਿਛਲੇ ਕਈ ਸਾਲਾਂ ਦੇ ਅੰਕੜੇ ਇੱਕ ਥਾਂ ਵੇਖੇ ਜਾ ਸਕਦੇ ਹਨ । ਨਵੇਂ ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਸ਼ੁਰੂਆਤ ਵਿੱਚ ਸਾਲਾਨਾ ਰਿਪੋਰਟ ਤੋਂ ਗਣਨਾ ਸਮਝਣ ਦਾ ਅਭਿਆਸ ਕਰਨਾ ਲਾਭਦਾਇਕ ਹੋ ਸਕਦਾ ਹੈ, ਤਾਂ ਜੋ ਇਹਨਾਂ ਅੰਕੜਿਆਂ ਪਿੱਛੇ ਦਾ ਤਰਕ ਚੰਗੀ ਤਰ੍ਹਾਂ ਸਮਝ ਆ ਸਕੇ, ਨਾ ਕਿ ਸਿਰਫ਼ ਕਿਸੇ ਇੱਕ ਵੈੱਬਸਾਈਟ ਦੇ ਅੰਕੜੇ ‘ਤੇ ਨਿਰਭਰ ਰਹਿਣਾ ਪਵੇ ।
19. ਨਵੇਂ ਨਿਵੇਸ਼ਕ ਅਕਸਰ ਜੋ ਗ਼ਲਤੀਆਂ ਕਰਦੇ ਹਨ
ਤਜਰਬੇ ਦੀ ਘਾਟ ਕਾਰਨ ਨਵੇਂ ਨਿਵੇਸ਼ਕ ਕੁਝ ਆਮ ਗ਼ਲਤੀਆਂ ਵਾਰ-ਵਾਰ ਦੁਹਰਾਉਂਦੇ ਹਨ, ਜਿਹੜੀਆਂ ਸ਼ੁਰੂ ਤੋਂ ਹੀ ਪਛਾਣ ਕੇ ਬਚੀਆਂ ਜਾ ਸਕਦੀਆਂ ਹਨ । ਇਹਨਾਂ ਵਿੱਚੋਂ ਸਭ ਤੋਂ ਆਮ ਗ਼ਲਤੀ ਹੈ ਸਿਰਫ਼ ਇੱਕ ਸਾਲ ਦਾ ROE ਵੇਖ ਕੇ ਫ਼ੈਸਲਾ ਲੈ ਲੈਣਾ, ਬਿਨਾਂ ਇਹ ਜਾਂਚੇ ਕਿ ਉਹ ਅੰਕੜਾ ਕਿਸੇ ਇੱਕ ਵਾਰੀ ਦੀ ਘਟਨਾ ਕਰਕੇ ਤਾਂ ਨਹੀਂ ਬਦਲਿਆ ।
- ਵੱਖ-ਵੱਖ ਸੈਕਟਰਾਂ ਦੀਆਂ ਕੰਪਨੀਆਂ ਦੇ ROE ਦੀ ਸਿੱਧੀ ਤੁਲਨਾ ਕਰਨਾ
- ਕਰਜ਼ੇ ਦੇ ਪੱਧਰ ਨੂੰ ਧਿਆਨ ਵਿੱਚ ਰੱਖੇ ਬਿਨਾਂ ਸਿਰਫ਼ ਉੱਚੇ ROE ਪਿੱਛੇ ਭੱਜਣ
- ਕੰਪਨੀ ਦੇ ਨਕਦ ਪ੍ਰਵਾਹ ਤੇ ਮੁਨਾਫ਼ੇ ਵਿਚਲੇ ਫ਼ਰਕ ਨੂੰ ਨਜ਼ਰਅੰਦਾਜ਼ ਕਰਨਾ
- ਸਿਰਫ਼ ਇੱਕ ਤਿਮਾਹੀ ਦੇ ਨਤੀਜੇ ਵੇਖ ਕੇ ਜਲਦਬਾਜ਼ੀ ਵਿੱਚ ਫ਼ੈਸਲਾ ਲੈ ਲੈਣਾ
20. ਚੱਕਰਵਿਧੀ ਵਾਧੇ ਦਾ ਲੰਬੇ ਸਮੇਂ ਵਿੱਚ ਕਮਾਲ
ਜਿਹੜੀਆਂ ਕੰਪਨੀਆਂ ਲਗਾਤਾਰ ਕਈ ਸਾਲਾਂ ਤੱਕ ਵਧੀਆ ਅਤੇ ਸਥਿਰ ROE ਬਣਾਈ ਰੱਖਦੀਆਂ ਹਨ, ਉਹ ਆਪਣੇ ਮੁਨਾਫ਼ੇ ਨੂੰ ਕਾਰੋਬਾਰ ਵਿੱਚ ਦੁਬਾਰਾ ਲਗਾ ਕੇ ਸਮੇਂ ਦੇ ਨਾਲ Compounding ਦਾ ਲਾਭ ਲੈ ਸਕਦੀਆਂ ਹਨ । ਮਿਸਾਲ ਵਜੋਂ, ਜੇ ਕੋਈ ਕੰਪਨੀ ਲੰਬੇ ਸਮੇਂ ਤੱਕ ਲਗਭਗ 20% ਦੀ ਦਰ ਨਾਲ ਸ਼ੇਅਰਧਾਰਕਾਂ ਦੀ ਇਕਵਿਟੀ ‘ਤੇ ਮੁਨਾਫ਼ਾ ਕਮਾਉਂਦੀ ਰਹੇ ਅਤੇ ਉਸ ਮੁਨਾਫ਼ੇ ਦਾ ਕੁਝ ਹਿੱਸਾ ਵਾਪਸ ਕਾਰੋਬਾਰ ਵਿੱਚ ਲਗਾਇਆ ਜਾਵੇ,ਤਾਂ ਕਾਰੋਬਾਰ ਅਤੇ Shareholders’ Equity ਸਮੇਂ ਦੇ ਨਾਲ ਕਾਫ਼ੀ ਵਧ ਸਕਦੇ ਹਨ ।
ਇਹੀ ਕਾਰਨ ਹੈ ਕਿ ਲੰਬੇ ਸਮੇਂ ਦੇ ਨਿਵੇਸ਼ਕ ਅਜਿਹੀਆਂ ਕੰਪਨੀਆਂ ਦੇ Historical Financial Performance ਨੂੰ ਵੇਖਦੇ ਹਨ ਜੋ ਕਈ ਸਾਲਾਂ ਤੱਕ Profitability ਅਤੇ Capital Efficiency ਨੂੰ ਕਾਇਮ ਰੱਖ ਸਕਣ । ਹਾਲਾਂਕਿ ਸਿਰਫ਼ ROE ਦੀ ਸਥਿਰਤਾ ਨੂੰ ਭਵਿੱਖ ਦੇ Returns ਦੀ ਗਾਰੰਟੀ ਨਹੀਂ ਮੰਨਣਾ ਚਾਹੀਦਾ ।
21. ਮਿਊਚੁਅਲ ਫੰਡ ਤੇ ਸਿੱਧੇ ਸਟਾਕ ਨਿਵੇਸ਼ ਵਿੱਚ ਇਸ ਅੰਕੜੇ ਦੀ ਵਰਤੋਂ
ਜੋ ਲੋਕ ਸਿੱਧੇ ਸਟਾਕ ਖਰੀਦਣ ਦੀ ਬਜਾਏ ਮਿਊਚੁਅਲ ਫੰਡਾਂ ਰਾਹੀਂ ਨਿਵੇਸ਼ ਕਰਨਾ ਪਸੰਦ ਕਰਦੇ ਹਨ, ਉਹਨਾਂ ਲਈ ਵੀ ROE ਦੀ ਸਮਝ ਕੰਮ ਆ ਸਕਦੀ ਹੈ । ਫੰਡ ਮੈਨੇਜਰ ਆਪਣਾ ਪੋਰਟਫੋਲੀਓ ਬਣਾਉਂਦੇ ਸਮੇਂ ਕਈ Financial Ratios ਅਤੇ Business Factors ਨੂੰ ਦੇਖ ਸਕਦੇ ਹਨ, ਅਤੇ ਕੁਝ Quality ਜਾਂ Value Strategies ਵਾਲੇ Funds Profitability ਅਤੇ Capital Efficiency ਵਰਗੇ Metrics ਨੂੰ ਵੀ ਮਹੱਤਵ ਦੇ ਸਕਦੇ ਹਨ ।
ਜੇ ਤੁਸੀਂ ਕਿਸੇ ਫੰਡ ਦਾ Factsheet ਵੇਖੋ, ਤਾਂ ਉਸ ਵਿੱਚ ਅਕਸਰ ਪੋਰਟਫੋਲੀਓ ਦੀਆਂ ਕੰਪਨੀਆਂ ਨਾਲ ਸੰਬੰਧਿਤ ਵੱਖ-ਵੱਖ ਜਾਣਕਾਰੀ ਦਿੱਤੀ ਹੁੰਦੀ ਹੈ, ਜਿਸ ਨਾਲ ਤੁਸੀਂ ਅੰਦਾਜ਼ਾ ਲਾ ਸਕਦੇ ਹੋ ਕਿ ਫੰਡ ਦਾ Portfolio ਕਿਹੜੇ ਕਿਸਮ ਦੇ Businesses ਵਿੱਚ Invested ਹੈ । ਇਸ ਤਰ੍ਹਾਂ, ਭਾਵੇਂ ਤੁਸੀਂ ਸਿੱਧਾ Stock ਖਰੀਦੋ ਜਾਂ Fund ਰਾਹੀਂ ਨਿਵੇਸ਼ ਕਰੋ, Financial Ratios ਦੀ ਮੁੱਢਲੀ ਸਮਝ ਲਾਭਦਾਇਕ ਹੋ ਸਕਦੀ ਹੈ ।
22. ਜ਼ਰੂਰੀ ਬੇਦਾਅਵਾ
ਇਸ ਲੇਖ ਵਿੱਚ ਦਿੱਤੀ ਗਈ ਸਾਰੀ ਜਾਣਕਾਰੀ ਸਿਰਫ਼ ਸਿੱਖਿਆ ਅਤੇ ਜਾਗਰੂਕਤਾ ਦੇ ਮਕਸਦ ਲਈ ਹੈ, ਇਸ ਨੂੰ ਕਿਸੇ ਵੀ ਤਰ੍ਹਾਂ ਦੀ ਵਿੱਤੀ ਜਾਂ ਨਿਵੇਸ਼ ਸਲਾਹ ਨਾ ਸਮਝਿਆ ਜਾਵੇ । ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਨਾ ਬਾਜ਼ਾਰ ਦੇ ਜੋਖ਼ਮਾਂ ਦੇ ਅਧੀਨ ਹੈ, ਇਸ ਲਈ ਕੋਈ ਵੀ ਨਿਵੇਸ਼ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੇ ਪ੍ਰਮਾਣਿਤ ਵਿੱਤੀ ਸਲਾਹਕਾਰ SEBI Registered Advisor ਨਾਲ ਸਲਾਹ ਜ਼ਰੂਰ ਕਰੋ । ਤੁਹਾਡੇ ਕਿਸੇ ਵੀ ਨਫ਼ੇ ਜਾਂ ਨੁਕਸਾਨ ਲਈ ਅਸੀਂ ਜ਼ਿੰਮੇਵਾਰ ਨਹੀਂ ਹੋਵਾਂਗੇ । ਕਿਸੇ ਵੀ ਕੰਪਨੀ ਵਿੱਚ ਪੈਸਾ ਲਗਾਉਣ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੀ ਖ਼ੁਦ ਦੀ ਪੂਰੀ ਖੋਜ ਅਤੇ ਪੜਤਾਲ ਜ਼ਰੂਰ ਕਰੋ ।

ਮੈਂ rlblogs.in ਦਾ ਸੰਸਥਾਪਕ ਹਾਂ, ਜਿਸਦਾ ਨਾਮ ਮੈਂ ਆਪਣੇ ਪਿਤਾ ਜੀ ਸ੍ਰੀ ਰੂਪ ਲਾਲ ਜੀ ਦੇ ਨਾਂ ‘ਤੇ ਰੱਖਿਆ ਹੈ । M.Sc. IT ਦੀ ਪੜ੍ਹਾਈ ਤੋਂ ਬਾਅਦ, ਮੇਰੀ ਸਭ ਤੋਂ ਵੱਡੀ ਰੁਚੀ ਪਰਸਨਲ ਫ਼ਾਈਨਾਂਸ ਅਤੇ ਮਨੀ ਮੈਨੇਜਮੈਂਟ ਵਿੱਚ ਹੈ । ਇਸ ਬਲੌਗ ਰਾਹੀਂ ਮੈਂ ਫ਼ਾਈਨਾਂਸ ਦੀ ਜਟਿਲ ਜਾਣਕਾਰੀ ਨੂੰ ਬਹੁਤ ਹੀ ਸਰਲ ਭਾਸ਼ਾ ਵਿੱਚ ਤੁਹਾਡੇ ਤੱਕ ਪਹੁੰਚਾਉਣ ਦਾ ਯਤਨ ਕਰਦਾ ਹਾਂ । ਬੇਦਾਅਵਾ (Disclaimer): ਇਸ ਵੈੱਬਸਾਈਟ ‘ਤੇ ਦਿੱਤੀ ਗਈ ਜਾਣਕਾਰੀ ਸਿਰਫ਼ ਸਿੱਖਿਆ ਅਤੇ ਜਾਣਕਾਰੀ ਦੇ ਉਦੇਸ਼ ਲਈ ਹੈ । ਮੈਂ ਕੋਈ SEBI-ਰਜਿਸਟਰਡ ਵਿੱਤੀ ਸਲਾਹਕਾਰ (Financial Advisor) ਨਹੀਂ ਹਾਂ । ਮੇਰੀ ਕਿਸੇ ਵੀ ਸਲਾਹ ਨੂੰ ਵਿੱਤੀ ਸਲਾਹ (Financial Advice) ਨਹੀਂ ਮੰਨਿਆ ਜਾਣਾ ਚਾਹੀਦਾ । ਮੈਂ ਤੁਹਾਡੇ ਕਿਸੇ ਵੀ ਮੁਨਾਫ਼ੇ ਜਾਂ ਨੁਕਸਾਨ (Profit or Loss) ਲਈ ਜ਼ਿੰਮੇਵਾਰ ਨਹੀਂ ਹੋਵਾਂਗਾ ।